分類
債券

美債STRIPS 2026|零息債券折價點計?到期本金、利率風險與IB買法

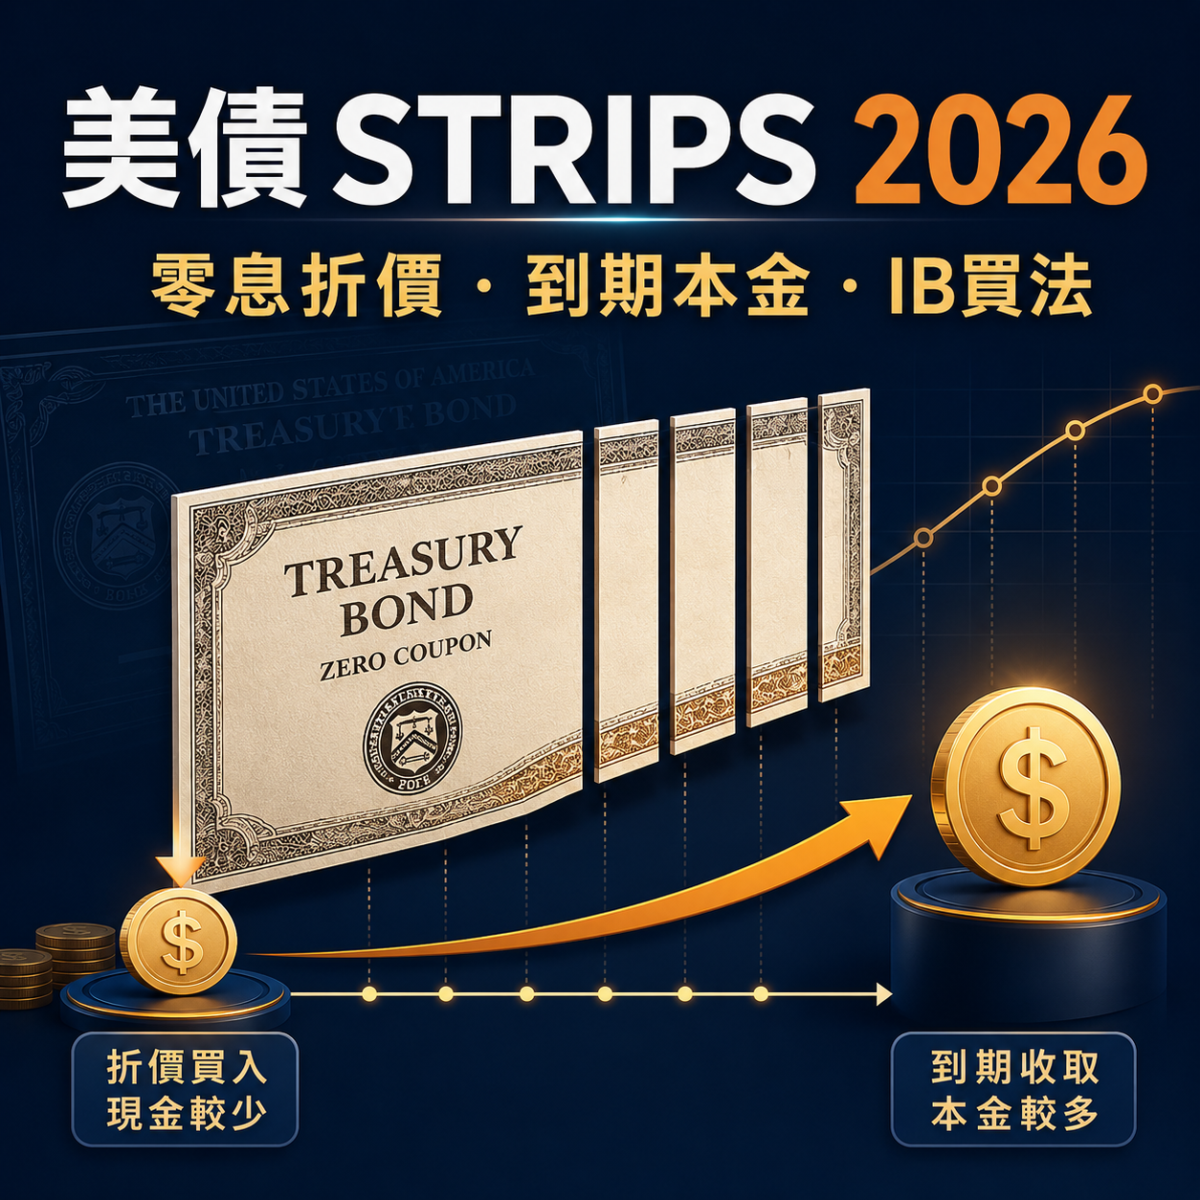
美債 STRIPS 係將一張附息美國國債嘅本金同每期票息拆成獨立證券;每一件都唔會中途派息,只會喺指定到期日支付一次金額。投資者通常以低過面值嘅價格買入,回報來自買入價同到期付款之間嘅差額。佢適合想將一筆未來美元需要配對到指定日期嘅人,但唔適合靠定期派息生活,而且長年期 STRIPS 對利率變化非常敏感。

本文按 2026 年 8 月 30 日官方資料,拆解零息美債折價、USD10,000/50,000/250,000 費用情景、利率升跌風險及 IB Bond Scanner 操作。所有收益表均為教學試算,唔係即時可成交報價。STRIPS 屬投資產品,並非銀行存款,亦不受香港存款保障計劃保障。

文章目錄

美債 STRIPS 係咩?唔等於 T-Bill

STRIPS 全名係 Separate Trading of Registered Interest and Principal of Securities,即「註冊證券本金及利息分離交易」。美國財政部說明,固定本金嘅 Treasury Notes、Bonds 及 TIPS 可以被拆分;Bills 同浮息國債 FRN 則唔可以。投資者亦唔可以直接喺 TreasuryDirect 自行拆債,只可以經處理政府證券嘅金融機構、經紀或交易商買賣及持有。

例如一張尚餘10年、每半年派息嘅國債,本來有20次票息加1次到期本金;拆分後會變成21件各有獨立CUSIP嘅零息證券,每件只喺自己到期日付款一次。IB Bond Scanner會將產品分為 Bond STRIPS Principal 同 Bond STRIPS Interest:前者代表原有到期本金,後者代表其中一次被拆出嘅未來票息。兩者都要核對到期日、CUSIP、價格、YTM及市場深度,唔可以只見「US Treasury」就當成普通附息債。

產品持有期間現金流到期付款最常見用途
STRIPS Principal沒有票息一筆原本金組件配對指定日期的大額美元需要
STRIPS Interest沒有票息一筆原票息組件選擇更細緻的到期日
普通Treasury Note/Bond通常每半年派息本金加最後一期票息需要持續現金流
T-Bill沒有票息到期支付面值一年內短期資金管理

STRIPS 唔係冷門到完全冇市場。美國財政部2026年8月5日公布,2026年7月底合資格證券本金約USD23.81萬億,其中以拆分形式持有約USD6260.65億;數字反映制度有實際規模,但唔代表每個CUSIP都有同樣流動性。

零息美債折價點計?面值唔係你今日付嘅現金

最簡化計法係:現值=到期面值 ÷(1+到期收益率)^剩餘年期。假設到期面值USD1,000、年化YTM 4.5%,以下只用每年複利作教學,未計實際市場嘅計息基準、結算日、佣金、價差及稅務。

剩餘年期到期面值4.5%下理論買入價持有期總折價差額中途現金流
5年USD1,000約USD802.45約USD197.55沒有
10年USD1,000約USD643.93約USD356.07沒有
20年USD1,000約USD414.64約USD585.36沒有
30年USD1,000約USD267.00約USD733.00沒有
純教學試算:假設年化YTM固定4.5%並持有至到期,不是2026年8月30日市場報價。

年期愈長,今日所需現金可以愈低,但唔代表「賺得更容易」。你要等更耐先收到唯一一筆付款,通脹會侵蝕購買力;如果中途要賣,價格對息率變化亦會比同年期附息國債敏感得多。

IB買STRIPS費用:USD5最低佣金點影響本金?

IBKR香港官方收費頁截至2026年8月30日列明,美國短、中、長期國債首USD1,000,000面值佣金為0.002%,每張訂單最低USD5;超過USD1,000,000面值部分為0.0001%。STRIPS實際是否按同一Treasury類別收費,應以產品頁及Order Preview顯示為準,唔應單靠文章沿用數字。

以下假設買入一件剩餘10年、YTM 4.5%嘅零息美債,理論價格約為面值64.3928;只扣一次買入佣金,並假設持有至到期、發行人按條款付款。未計價差、外部費用、匯兌及個人稅務。

到期面值理論買入現金佣金到期前沒有現金流扣佣後總差額扣佣後年化約數
USD10,000USD6,439.28USD510年USD3,555.724.492%
USD50,000USD32,196.38USD510年USD17,798.624.498%
USD250,000USD160,981.92USD510年USD89,013.084.500%
四捨五入教學情景;真正交易要以可用面值、成交價、YTM、買賣差價及Order Preview為準。

表中最重要嘅唔係4.5%呢個假設,而係「面值」同「今日現金支出」唔同:佣金按面值計,但戶口需要準備嘅係折價買入成本加佣金。IB畫面顯示嘅最低交易面值、增量及庫存會因CUSIP而變,輸入訂單後先可以知道實際需要幾多現金。

STRIPS、普通美債、T-Bill定美債ETF點揀?

需要可優先研究原因主要代價
10至20年後指定一筆美元相若到期日STRIPS只有一筆到期付款,沒有票息再投資問題久期高、中途價格波動大
希望每半年有現金收入普通Note/Bond按條款定期派票息票息再投資息率不確定
一年內管理閒置美元T-Bill期限短、到期日選擇較直接到期後要重新配置
細額分批、重視盤中流動性短債/STRIPS ETF可按股數買賣及分散持倉基金沒有屬於你的固定到期本金日
可能隨時需要提款保留現金或短期限工具降低被迫出售長債機會未必鎖到長期收益率

如果仍然分唔清直接債券同基金,可先睇TalkMoney嘅直接買美債 vs 美債ETF比較;如果目的係一年內分批到期,T-Bill美債階梯會比長期STRIPS更貼近短期現金管理。

零息美債最大風險:息率升1厘,20年價格可以跌幾多?

FINRA及Investor.gov都提醒,零息債券冇中途票息,長年期產品對利率變化特別敏感。用一件20年後支付USD1,000嘅零息債作簡化示例:YTM由4.5%升至5.5%,理論價由USD414.64跌至USD342.73,跌幅約17.3%;若YTM降至3.5%,理論價升至USD502.57,升幅約21.2%。

20年零息債假設YTMUSD1,000面值理論價相對4.5%價格變化如果急需賣出
3.5%USD502.57+21.2%可能有資本收益,但仍受實際價差影響
4.5%USD414.64基準不代表市場保證價
5.5%USD342.73-17.3%可以低過買入價出售
簡化年複利敏感度例子,不是預測;實際債價亦受剩餘日數、報價、流動性及交易成本影響。
  • 利率及久期風險:年期愈長,價格通常對YTM變化愈敏感。
  • 現金流風險:到期前冇票息,生活費或定期收入唔應靠佢。
  • 流動性及價差:個別CUSIP買賣盤可以較薄,顯示價格唔等於你可大量成交嘅價格。
  • 通脹風險:多年後收返固定美元面值,實際購買力可能下降。
  • 信用及制度風險:STRIPS屬美國財政部相關債務,但唔係銀行存款,亦不應寫成絕對零風險。
  • 稅務風險:TreasuryDirect指出STRIPS利息一般按每年賺取進度處理,即使未收到現金亦可能涉及「phantom interest」。香港投資者是否需要申報、適用何種美國或其他地區稅務,取決於稅務居民身份及持有架構,應向合資格稅務顧問查詢。

IB買美債STRIPS:8步搜尋及落盤

  1. 確認權限:先檢查帳戶已獲批美國債券交易權限。
  2. 打開Bond Scanner:由TWS或IB債券搜尋工具進入美國國債篩選。
  3. 揀產品類型:選Bond STRIPS Principal或Bond STRIPS Interest,唔好只用「Treasury」模糊搜尋。
  4. 輸入到期範圍:以真正用錢日期為中心,避免純粹揀最長年期。
  5. 核對CUSIP:確認產品類型、到期日、面值增量及報價係同一件證券。
  6. 比較YTM及價差:同時睇Bid、Ask、可成交數量及報價時間,唔好只按最高Yield排序。
  7. 使用限價盤:債券報價可能較疏,限價可控制最差接受價,但不保證成交。
  8. 打開Order Preview:核對面值、實付現金、佣金、結算貨幣及到期付款;成交後再查交易確認書。

IBKR官方資料顯示,美國國債可每週五日、每日最長約22小時交易,實際時段隨美國夏令/冬令時間調整。不過「可落單」唔等於每個STRIPS CUSIP全日都有緊密報價;流動性最終仍要睇當刻市場深度。

IB搜尋唔到/現金不足:6個常見排錯

問題常見原因處理方法
只見普通Treasury產品類型未揀STRIPS改用Principal/Interest分類,再按到期日搜尋
同一到期日有多個結果本金、票息組件或不同CUSIP逐一核對Type、CUSIP及付款性質
面值USD10,000但現金要求唔同STRIPS按折價交易睇價格×面值/100,再加佣金及緩衝
限價盤一直唔成交價差闊、數量不足或市場較薄查Bid/Ask深度及時段,唔好盲目改成市價追單
顯示現金不足漏計佣金、結算資金或訂單面值以Order Preview總現金需要為準
以為持有期間會派息將STRIPS當普通Note/Bond重新確認零票息及唯一到期付款,唔適合便停止落單

常見問題

美債STRIPS持有到期一定收返買入本金?

到期支付嘅係該STRIPS列明嘅單一面值現金流,而唔係「退回你當初投入嘅現金」呢種銀行存款概念。投資者通常折價買入;結果仍取決於發行人履約、證券資料、持有至到期及個人交易成本。

STRIPS同零息T-Bill有咩分別?

T-Bill本身係一年內到期嘅短期國債;STRIPS則由合資格Notes、Bonds或TIPS嘅本金/票息拆出,可有更長年期。TreasuryDirect明確指出Bills及FRNs唔可以被STRIP。

STRIPS可以提早賣嗎?

可以經二手市場出售,但成交價唔保證等於買入價或按直線累積後嘅價值。息率上升、買賣盤薄或急售,都可能令實收金額顯著低過預期。

官方資料來源

資料截點:2026年8月30日。市場報價、產品庫存、最低面值、交易時段、佣金及稅務可變;落單前請重新查看官方頁、Bond Scanner及Order Preview。本文只作教育用途,不構成投資或稅務建議。
分類
債券

債券買賣戶口2024:開戶優惠、手續費及收費比較

為什麼信任我們評測及文章

在不同的債券市場中,債券投資為投資者提供了多樣化的收益策略和風險管理工具。針對港股及美股的債券市場,我們對多家證券公司進行了詳細的分析與比較,涵蓋了各種債券交易服務。我們將重點評估不同券商的手續費、交易平台、開戶優惠及用戶體驗,旨在幫助您選擇最適合的債券交易平台。歡迎參考我們的詳細報告,請參閱我們評估證券商的標準。

  • 超過 60 個股票戶口提供者均由我們的專家審查和評級。
  • 擁有 50 多年有關金融和投資的綜合寫作經驗。
  • 親自測試股票戶口流程、提供者網站和股票買賣證券商。
  • 數十個客觀評級標準和嚴格的指導方針,以保持編輯的完整性。

自20世紀初以來,政府和企業開始頻繁發行債券,以滿足資金需求。隨著經濟的發展和金融市場的成熟,債券市場逐漸成為全球金融體系的重要組成部分。特別是在1970和1980年代,債券市場經歷了顯著的擴張,投資者對債券的興趣大幅增長,並且隨著科技的進步,交易變得更加便捷和高效。

現代債券市場不僅限於政府發行的國債,還包括企業債、地方政府債及各類特殊債券(如綠色債券、可轉換債券等),使得投資者能夠根據自身需求選擇合適的投資產品。此外,隨著全球化進程加快,許多新興市場國家也開始積極參與國際債券市場,進一步推動了市場的多元化。

熱門債券

不論香港或外國市場都有不少債券提供,投資者可按自己的投資風格選擇。以下將會簡單介紹幾款熱門的債券:

銀色債券

銀色債券是香港政府自2016年推出的零售債券,專為年滿60歲的香港居民設計。這些債券的年期通常為三年,每半年支付一次利息,利率與本地通脹掛勾,並設有最低息率(如2024年的保證息率為4%)。銀色債券不設二手市場,投資者若需提前贖回,政府將以原價加累計利息進行回購,適合追求保本的長者投資者。

機管局債券

機管局債券是一款近期推出的全新債券,由香港機場管理局發行的債券,旨在籌集資金以支持香港國際機場的發展和基礎設施改善。2025年1月,機管局進行了歷來最大規模的公開債券發行,總額達HK$550億,涵蓋多種貨幣及不同年期的債券,包括3至30年期的港元債券。這些債券吸引了廣泛的投資者,並以年利率約4.25%計息,為投資者提供穩定收益。

美國債券

美國債券(U.S. Treasury Securities)是由美國財政部發行的國家公債,主要用於籌集資金以應對政府支出。美國債券包括短期國庫券(T-bills)、中期國庫票據(T-notes)和長期國庫債券(T-bonds),到期時間從幾週到30年不等。這些債券被視為全球最安全的投資工具之一,因其背後有美國政府的信用支持,並提供穩定的收益來源,適合追求低風險的投資者。

債券買賣手續費比較

在選擇證券商時,應該考慮買賣手續費的高與低,因為這將直接影響你在股市中的收益。市面上大部份證券商均有提供美國國債及香港綠色債券;美國國債方面,證券商都會以佣金 + 平台使用費 + 託管費的形式收費;香港綠色債券方面,大多證券商都提供免佣免交易費優惠。

  • 佣金以債券交易面值來計算
  • 平台使用費亦以債券交易面值來計算
  • 託管費則以債券每日市值來計算

不同證券商於美國國債及香港綠色債券的收費各有不同,我們分析及比較20多家證券商後,將推薦以下6家有提供期貨交易服務的證券商。

美國國債手續費表

證券商佣金平台費託管費
富途證券0.08%0.04%0.08%
盈透證券0.002%US$0.000.00%
老虎證券0.08%0.04%0.08%
華盛證券0.15%0.00%0.05%
漲樂全球通0.50%0.04%0.08%
盈立證券US$0.00US$0.000.08%

不同證券商買賣美國國債收費例子

證券商佣金+平台費同業平均比同業託管費
富途證券US$12.00US$15.53低22.73%US$8.00
盈透證券US$0.20低98.71%US$0.00
老虎證券US$12.00低22.73%US$8.00
華盛證券US$15.00低3.41%US$5.00
漲樂全球通US$54.00高247.71%US$8.00
盈立證券US$0.00NAUS$8.00

以上收費均以購買US$1萬美國國債計算。

香港綠色債券手續費表

證券商佣金交易費
富途證券免收免收
老虎證券免收免收
華盛證券暫時不收免收
長橋證券免收免收
漲樂全球通免收免收
盈立證券暫時不收免收

債券戶口開戶優惠

為吸引更多股民使用,香港不同的證券商通常會提供各種開戶優惠,包括贈送股票、代金券以及機票現金券等。開戶的迎新優惠不僅能提高投資者的交易體驗及意願,亦能使開戶初期時獲得額外的價值。

債券戶口開戶優惠表

證券商債券開戶優惠
富途證券
  • 迎新開戶送美股英偉達(NASDAQ:NVDA )

  • 迎新開戶送電子超市禮券
  • 盈透證券
  • 暫無
  • 老虎證券
  • 迎新開戶送交易現金券
  • 華盛證券
  • 迎新開戶送美股西方石油(NYSE:OXY)

  • 迎新開戶送美股交易現金券
  • 全球漲樂通
  • 迎新開戶送交易現金券

  • 迎新開戶送美股英偉達(NASDAQ:NVDA )
  • 盈立證券
  • 迎新開戶送交易現金券
  • 富途證券

    4.6 /5

    總分

    富途證券債券收費表

    美國國債手續費 0.08% 佣金 + 0.04 平台費
    香港綠色債券手續費 免收
    優點 討論區用戶活躍
    缺點 討論區常被濫用,發放錯誤消息
    開戶優惠
    • 迎新開戶送美股英偉達(NASDAQ:NVDA )
    • 迎新開戶送電子超市禮券

    盈透證券

    4.6 /5

    總分

    盈透證券債券收費表

    美國國債手續費 0.002% 佣金 + US$0.00 平台費
    香港綠色債券手續費 免收
    優點 收費比同業平均低
    缺點 服務提供有限、亦暫時沒有開戶優惠
    開戶優惠
    • 暫無

    老虎證券

    4.7 /5

    總分

    老虎證券債券收費表

    美國國債手續費 0.08% 佣金 + 0.04 平台費
    香港綠色債券手續費 免收
    優點 可供投資的服務及產品豐富、開戶迎新獎賞豐富
    缺點 界面較複雜
    開戶優惠
    • 迎新開戶送交易現金券

    華盛證券

    4.7 /5

    總分

    華盛證券債券收費表

    美國國債手續費 0.15% 佣金 + 0.00% 平台費
    香港綠色債券手續費 免收
    優點 開戶簡單、一站式服務
    缺點 討論區留言激進、伺服器連線不穩
    開戶優惠
    • 迎新開戶送美股西方石油(NASDAQ:OXY )
    • 迎新開戶送美股交易現金券

    漲樂全球通

    4.6 /5

    總分

    漲樂全球通債券收費表

    美國國債手續費 0.50% 佣金 + 0.04 平台費
    香港綠色債券手續費 免收
    優點 有迎新優惠
    缺點 收費比同業平均明顯高
    開戶優惠
    • 迎新開戶送美股蘋果(AAPL)

    盈立證券

    5 /5

    總分

    盈立證券債券收費表

    美國國債手續費 0.00% 佣金 + 0.00% 平台費
    香港綠色債券手續費 免收
    優點 債券收費全免
    缺點 買賣速度較慢
    開戶優惠 迎新開戶送交易現金券

    減息債券是什麼?

    減息債券是指在利率下降的環境中,現有債券的價格通常會上升,特別是長期債券。當中央銀行降低基準利率時,新發行的債券利率會較低,使得之前發行的高息債券更具吸引力,導致其市場價格上漲。這種情況使得投資者可以在減息期間獲得更高的回報,因為持有這些債券的投資者能鎖定較高的固定收益,進一步推高其價值。

    常問問題

    什麼是債券?

    債券是一種固定收益的金融工具,投資者向發行機構提供資金,並在約定的到期日獲得本金及利息。

    債券的收益來源是什麼?

    債券的主要收益來自於定期支付的利息,以及到期時償還的本金。

    債券的風險有哪些?

    債券面臨多種風險,包括信用風險(發行機構無法償還本金或利息)、利率風險(市場利率變動影響債券價格)、流動性風險(難以在市場上出售債券)等。不過相對於股票,其信用風險相對較低。

    可以提前賣出債券嗎?

    可以,投資者可於二手市場上提前賣出持有的債券,但可能會面臨價格波動帶來的損失。

    購買債券時需要注意哪些費用?

    購買債券可能涉及佣金、平台使用費及託管費等,具體費用依據交易所和證券商的不同而有所差異。

    分類
    債券

    美國國債利息幾時派2026|T-Bill到期、票息入帳、預扣稅及IB查帳

    買了美國國債之後,利息究竟每月派、每半年派,還是到期才收到?答案取決於你買的是T-Bill、Treasury Note、Treasury Bond還是TIPS。很多香港投資者只看畫面上的Yield,卻把票息、到期收益、應計利息和現金入帳混在一起,結果以為「未見派息」就是買錯債。

    一分鐘答案:T-Bill沒有定期票息,通常以折讓價買入,到期收回面值;Treasury Note及Bond一般每六個月派一次固定票息;TIPS亦通常每半年派息,但付款會按經通脹調整的本金計算。

    四類美國國債派息方式比較

    產品 常見年期 利息何時收到 主要特點
    Treasury Bill 4至52星期 到期一次過反映 折讓價買入,面值到期
    Treasury Note 2、3、5、7、10年 一般每6個月 固定票息+到期本金
    Treasury Bond 20或30年 一般每6個月 久期較長,對利率更敏感
    TIPS 5、10、30年 一般每6個月 本金跟CPI調整,派息金額可變

    T-Bill為甚麼看不到每月派息?

    美國財政部官方資料指出,T-Bill通常以低於面值的價格出售,到期時支付面值。舉例說,你以US$9,800買入面值US$10,000的T-Bill並持有至到期,若沒有其他費用,US$200差額就是這段期間的利息收益。

    因此,T-Bill不是「零利息」,只是沒有像收息股一樣把現金每月派進戶口。真正需要比較的是到期收益率、剩餘日數、成交價和交易費,而不是票息欄是否顯示0%。

    Note與Bond每次收多少票息?

    Treasury Note及Bond一般每六個月按票面利率派息。假設面值US$10,000、票面利率4%,全年票息為US$400,通常分兩次、每次約US$200支付。這只是票息計法,不等於你的實際年化回報。

    如果你在二手市場用高於或低於面值的價格買入,真正回報要看Yield to Maturity(YTM)。用US$10,300買入面值US$10,000的債券,即使每年收4%票息,持有至到期仍會有US$300價格回落;反之,折價買入則可能增加到期收益。

    不要混淆:Coupon Rate決定每期現金票息;Current Yield只把年票息除以現價;YTM才把買入價、票息、到期本金及時間一併計算。

    二手市場買債,為何要付應計利息?

    票息通常每半年派一次,但債券可以在兩個派息日之間買賣。買家會在交收時補回賣家持有期間累積的利息,稱為Accrued Interest。到下一個票息日,買家收到完整一期票息,但當中一部分只是先前已支付給賣家的應計利息,不是額外賺到的回報。

    IBKR的活動報表把這兩部分分開顯示:「Bond Interest Paid」反映買入時付給前持有人的應計利息;「Bond Interest Received」反映票息日收到的債券利息,並與Cash Report對應。

    到期本金及利息何時入帳?

    T-Bill到期時通常收回面值;Note和Bond到期時則收回本金,最後一期票息按證券條款一併處理。實際顯示時間會受付款日、交收日、週末、美国假期及券商入帳流程影響。若付款日遇上非營業日,不應假設資金一定在香港時間午夜立即可用。

    • 先核對債券的CUSIP、到期日及Interest Payment Dates。
    • 在券商報表查看現金項目,而不是只看持倉市值。
    • 需要提取或再投資時,預留至少一個營業日緩衝。

    想用IB買美國國債?

    買入前應同時核對票息、到期收益率、剩餘年期、應計利息、交易費及買賣差價,不要只按最高Yield排序。

    查看IB買美債流程與費用

    香港投資者會被扣30%美國預扣稅嗎?

    美股股息與美國國債利息的稅務處理不同。對已提交有效W-8BEN、符合資格的非美國人士而言,美國國債利息在一般portfolio interest規則下通常不按美股股息方式扣30%;但投資者的稅務身份、戶口實體、證券類型及文件狀態都可能影響處理。

    不要把「一般不扣」理解成所有人必然0%。美國人士、雙重居民、公司戶口、文件過期或特殊產品的結果可能不同。香港是否需要申報亦要按個人稅務情況判斷,本文不能代替專業稅務意見。

    IBKR怎樣查票息及入帳?

    1. 登入Client Portal,進入Performance & Reports。
    2. 開啟Activity Statement,選擇涵蓋派息日或到期日的日期範圍。
    3. 查看Bond Interest Received、Bond Interest Paid及Cash Report。
    4. 若是T-Bill到期,核對贖回本金和現金結餘,而不是尋找Dividend欄。
    5. 再以持倉頁的CUSIP和到期日核對,避免把兩隻相近年期美債混淆。

    常見的四個誤解

    • 票息0%代表沒有回報:T-Bill回報主要來自折價與面值差額。
    • 4% Coupon等於4% YTM:二手市場買入價不同,兩者可以相差很遠。
    • 收到整期票息就是全部收益:中途買入時可能已付應計利息。
    • 到期日等於即時可提款:仍要考慮券商入帳和銀行處理時間。

    選美債前先計淨收益

    將成交價、票息、應計利息、到期本金、佣金及匯率成本放在同一張表,才知道真正到手回報。

    比較IB功能及開戶安排 →

    常見問題

    T-Bill會每月派息嗎?

    不會。T-Bill通常以折讓價買入,到期收回面值,差額反映利息收益。

    美國國債票息是否每半年固定同一日?

    每隻Note或Bond都有指定的Interest Payment Dates,買入前應查看該CUSIP的證券資料,不能只按月份猜測。

    賣出債券後還會收到下一期票息嗎?

    一般由票息記錄與交收安排決定;二手市場會透過應計利息補償持有期間,應以成交和券商報表為準。

    資料來源

    風險提示:本文只作市場資訊及投資教育用途,不構成投資或稅務建議。債券價格會隨利率變動,提早出售可能錄得虧損;稅務與入帳安排請以官方文件、券商報表及專業意見為準。

    分類
    債券

    T-Bill收益率點計2026|Discount Rate、Investment Rate與IB淨收益

    見到T-Bill報價3.78%,不代表USD10,000投資半年就直接收到USD189,更不等於扣除IB佣金後仍有3.78%實際年化回報。美國財政部同一張Daily Treasury Bill Rates表會同時列出Bank Discount及Coupon Equivalent/Investment Yield:前者用面值及360日報價,後者用實際買入價及365/366日,兩個百分比用途不同。

    本文以2026年8月27日美國財政部官方二手市場指示報價及IBKR 2026年8月28日佣金,計算4至52星期T-Bill收益率、USD5,000/10,000/50,000費用影響及Order Preview核對方法。數據不是即時可成交價,例子亦不保證回報。

    文章目錄

    T-Bill收益率點計:最快答案

    • T-Bill沒有定期票息:一般以低於面值的價格買入,到期收回面值;差額是主要收入。
    • Bank Discount Rate:以面值作分母、360日年化,是美國短期國庫券常見市場報價方式。
    • Coupon Equivalent/Investment Yield:以實際買入價作基礎,使用365或366日,較適合與有票息證券作大致比較。
    • 持有期實收:到期面值-買入成本-買入佣金及適用費用。
    • 真正可落單數字:要看CUSIP、剩餘日數、Ask/成交價、到期面值及Order Preview,不能把官方參考率當成保證成交率。

    核心公式:Bank Discount=(面值-價格)÷面值×360÷剩餘日數;簡單Investment Yield=(面值-價格)÷價格×365÷剩餘日數。

    2026年8月27日官方T-Bill收益率表

    期限Bank DiscountCoupon Equivalent兩者差距適合比較甚麼
    4星期3.66%3.72%0.06百分點約1個月閒置美元
    6星期3.66%3.73%0.07百分點短期現金需要
    8星期3.68%3.75%0.07百分點約2個月配置
    13星期3.69%3.78%0.09百分點約3個月配置
    17星期3.75%3.85%0.10百分點約4個月配置
    26星期3.78%3.91%0.13百分點約6個月配置
    52星期3.86%4.02%0.16百分點約12個月配置
    來源:U.S. Treasury Daily Treasury Bill Rates,2026年8月27日。屬約15:30 ET取得的最近期國庫券指示性二手市場買方報價,不是IB即時成交價。

    期限愈長,兩種報價方法的差距通常愈明顯,因為分母及日數基礎不同。這不代表Coupon Equivalent「多派一筆利息」,只代表用另一套年化方法表達同一張折讓票據的回報。

    Discount Rate、Investment Rate、YTM有甚麼分別?

    欄位分母日數基礎主要用途實戰限制
    Bank Discount Rate到期面值360日T-Bill市場慣用報價不是用實際投入本金計算,不能直接當淨回報
    Coupon Equivalent/Investment Yield實際價格365/366日與有票息證券作較一致比較仍未扣券商佣金、價差及個人稅務影響
    持有期回報實際價格整段持有期計算到期真正賺多少美元若中途出售,必須改用實際賣出價
    二手市場YTM/Yield按市場慣例計算視產品及系統比較不同CUSIP與剩餘年期介面命名及計算口徑可能不同,要看產品資料

    銀行定期通常以存入本金及實際日數計息;T-Bill則以折讓價買入及到期面值表達。兩者的宣傳百分比即使接近,也要把日數、費用、提前取回限制及存款保障分開比較。

    USD10,000實例:3個月與6個月淨收益差幾多?

    以下為教學估算:用官方Bank Discount Rate倒推價格,假設13星期為91日、26星期為182日,面值USD10,000;IB買入佣金按首USD1,000,000面值0.002%、每單最低USD5,因此兩個例子均套用USD5。假設持有至到期,不計中途賣出及其他適用項目。

    項目13星期T-Bill26星期T-Bill計算重點
    Bank Discount Rate3.69%3.78%官方2026年8月27日指示率
    估算買入價USD9,906.73USD9,808.90面值×(1-Discount Rate×日數÷360)
    到期收回面值USD10,000USD10,000假設美國政府按條款履約及持有至到期
    毛收入USD93.27USD191.10面值-買入價
    IB買入佣金示例USD5USD5比例佣金低於最低額
    估算淨收入USD88.27USD186.10未計價差、匯率及稅務影響
    按簡單方法年化淨回報約3.574%約3.805%淨收入÷估算買入價×365÷日數
    純計算教學,不代表任何CUSIP可按上述價格成交。正式結果以IB Order Preview、成交單及到期入帳為準。

    26星期官方Coupon Equivalent是3.91%,但加入USD5最低佣金後,USD10,000面值的簡單年化淨回報約3.805%。差距不是美國財政部「計錯」,而是官方市場指標沒有替每個投資者扣除券商最低佣金。

    USD5,000、10,000、50,000:最低佣金影響

    沿用26星期、Bank Discount 3.78%及182日,單次買入並持有至到期:

    面值估算買入價毛收入買入佣金估算淨收入簡單年化淨回報
    USD5,000USD4,904.45USD95.55USD5USD90.55約3.703%
    USD10,000USD9,808.90USD191.10USD5USD186.10約3.805%
    USD50,000USD49,044.50USD955.50USD5USD950.50約3.887%

    本金愈小,USD5最低佣金佔預期收入比例愈高。這不表示應該為了攤薄費用而投入更多本金;資金用途、集中度、到期日及匯率風險應先於費率考慮。若要把多個到期日分散,可參考TalkMoney的T-Bill美債階梯教學。

    IB Order Preview:6項收益率核對

    1. CUSIP及Maturity:同一「US Treasury」搜尋結果可以有不同到期日,勿只看名稱。
    2. 剩餘日數:二手市場買入時未必剛好剩91或182日,應用實際交收日至到期日。
    3. Bid/Ask與限價:官方日率是指示性買方報價,IB可成交Ask及價差會影響買家回報。
    4. Yield欄位:確認介面顯示的是YTM、Investment Yield還是其他口徑,不要把所有百分比視作相同。
    5. 面值與現金:面值USD10,000不等於即時扣USD10,000;折讓價及佣金才是初始現金需要。
    6. Commission及Total:保存Order Preview,再用成交單的實際價格及佣金重算淨收入。

    如果買入的是有票息Note或Bond,還要處理應計利息,不能直接套用T-Bill公式。可另看美債Clean Price、Dirty Price與應計利息教學。

    閒置美元點揀:T-Bill、美元定期還是活期現金?

    需要T-Bill銀行美元定期券商閒置現金優先檢查
    知道到期實收持有至到期可按買入價及面值估算按存款條款估算利率可變,未必鎖定費用、門檻及日數
    隨時提取中途出售價格及價差會變可能不可提前或損失利息一般較靈活,但受提款及計息條件約束未來現金日期
    香港存款保障不是香港銀行存款只有合資格存款按當時制度及上限保障券商現金不是香港銀行定期產品法律性質
    匯率風險美元兌港元/其他本位幣會變同樣有美元匯率風險同樣有美元匯率風險最終是否要換回港元
    收益率鎖定買入並持有至到期才接近鎖定按定期條款鎖定通常浮動中途使用資金可能性

    美國國債由美國政府發行,但不是香港銀行「保本定期」;若到期前出售,價格、流動性及Bid/Ask可令回收金額低於預期。美元對港元或個人本位幣亦有風險。想直接比較存款條款及美債,可看美元定期vs美債淨利息比較。

    到期及中途出售的兩套計法

    • 持有至到期:用到期面值減實際買入總成本,較容易估算美元收入;仍有主權、操作、匯率及再投資風險。
    • 中途出售:要用實際賣出價減買入價及買賣兩邊費用;市場利率上升時價格可能下降,官方原有Coupon Equivalent不再是你的實現回報。
    • 到期後再投資:新一期T-Bill利率可能升或跌,不能把今次收益率延伸成全年保證。到期入帳可參考美債到期後本金及再投資排錯。

    官方日率、IB Yield與實際成交率點解會不同?

    美國財政部日表採用最近期發行T-Bill在場外市場約15:30 ET取得的指示性買方報價,再按4、6、8、13、17、26及52星期分類。你在IB搜尋到的個別CUSIP,可能已經過了部分期限,剩餘日數、Bid/Ask及供求亦不同,所以畫面Yield不需要與官方表逐點相同。

    發現差異可能原因正確核對方法
    IB Yield低過官方Coupon Equivalent買家實際按Ask買入,官方描述的是指示性Bid-side市場數據以Order Preview的價格、剩餘日數及佣金重算
    同一到期月份有幾個YieldCUSIP、實際到期日及市場流動性不同逐一核對Maturity、CUSIP及買賣價差
    成交後淨回報低過預覽Yield最低佣金、價差或成交價變動用成交單而非搜尋結果頁重新計算
    到期前戶口市值有升跌系統按二手市場價格每日估值分清未實現市值變化與持有至到期現金流
    買入金額與面值不同T-Bill以折讓價格交易面值是到期收回基準,Cash Total才是初始資金

    因此,揀T-Bill不應只按Yield由高至低排序。期限是否配合用錢日、每單最低佣金、Bid/Ask、是否打算中途出售,以及到期後會否立即需要換回港元,往往比相差0.01或0.02個百分點更重要。若產品成交疏落,限價盤亦可能長時間不成交;改價追入會降低實際收益率。

    常見問題

    T-Bill 3.78%是半年回報嗎?

    不是。3.78%是年化Bank Discount報價。26星期USD10,000面值例子的毛收入約USD191.10,並非USD378;扣除USD5買入佣金後估算淨收入約USD186.10。

    點解Investment Rate高過Discount Rate?

    因為Investment Rate以較低的實際買入價作分母,並使用365/366日;Discount Rate以較高的到期面值作分母及360日。這是計算口徑差異,不是多出一筆派息。

    買T-Bill是否一定沒有價格風險?

    持有至到期與到期前出售要分開。中途出售會受市場利率、剩餘年期、流動性及價差影響,成交價可以低於買入價;任何收益亦不應被描述為保證。


    官方資料來源(核實日期:2026年8月28日):U.S. Treasury Daily Treasury Bill Rates;TreasuryDirect定價與利率;TreasuryDirect T-Bill產品資料;IBKR美國國債佣金;IBKR Bonds Marketplace。

    本文只作一般教育用途,不構成投資、稅務或法律建議。美債不是香港銀行存款,價格及匯率可升可跌;稅務處理視乎個人身份、居住地及事實,應向合資格專業人士查詢。

    分類
    債券

    TIPS抗通脹債券2026|本金點調整?實質息率、通縮風險與IB買法

    TIPS抗通脹債券係美國財政部發行、將本金跟美國CPI調整嘅國債。通脹上升,本金同之後嘅票息金額一般會增加;通縮時則會下調。不過「抗通脹」唔等於保本存款,更唔代表債價唔會跌:如果實質息率上升、你在到期前賣出,仍然可以錄得虧損。

    本文集中講香港投資者直接買TIPS美債,唔係買TIP ETF。以下用USD10,000例子拆解本金、派息、實質息率、通縮底線、IB佣金及落單前檢查。資料按2026年8月29日核實;利率數據截點為美國財政部2026年8月28日收市指示性報價,不是即時成交價,內容不構成投資建議。

    文章目錄

    1. TIPS係咩?同普通美債有咩分別
    2. USD10,000本金及派息點計
    3. 2026實質息率與打和通脹率
    4. 直接TIPS、普通美債、T-Bill與TIP ETF比較
    5. 六項風險及通縮底線誤解
    6. IB買TIPS落單路徑及費用
    7. Order Preview排錯
    8. 常見問題

    TIPS係咩?同普通美債有咩分別

    美國財政部將TIPS(Treasury Inflation-Protected Securities)定義為5年、10年或30年期市場化國債,每半年派息一次。票面利率在發行時固定,但計息本金會按CPI-U指數比例每日調整,所以實際每期收息金額可以不同。官方最低認購額為USD100並以USD100遞增;香港投資者經券商二手市場買入時,實際最低面值、可售存貨及價差則以平台報價為準。

    發行節奏亦唔一樣:5年期原始發行通常在4月及10月,10年期在1月及7月,30年期在2月,其餘指定月份會重開。重開債券沿用原有到期日及票面利率,但拍賣價、累計Index Ratio及應計利息可以不同。因此,見到兩隻「10年TIPS」唔代表現金成本完全一樣;二手市場更應以剩餘年期、實質YTM及總現金比較。

    項目直接TIPS普通固定票息美債T-Bill
    本金隨CPI升跌調整面值固定面值固定,通常折讓買入
    票息固定票面率 × 調整後本金固定票面率 × 固定面值一般不定期派息,到期收面值
    常見期限5/10/30年2至30年4至52星期
    主要用途對沖美國通脹及鎖定實質收益鎖定名義收益短期美元管理
    中途賣出有價格、實質利率及價差風險有價格、利率及價差風險仍有市場價格風險,但年期通常較短

    最重要嘅分別係:TIPS保護嘅係以美國CPI計算嘅購買力,不是保證港幣本金或市場價格。香港讀者仲要承受美元兌港元匯率、交易成本及個人稅務身份差異。

    USD10,000實例:本金同票息點樣一齊變

    假設你持有面值USD10,000、年票面利率1.625%嘅TIPS。為方便理解,以下用三個假設Index Ratio計算,並不代表任何指定CUSIP或未來CPI:

    假設Index Ratio調整後本金半年票息計法
    1.000USD10,000USD81.2510,000 × 1.625% ÷ 2
    1.030USD10,300USD83.6910,300 × 1.625% ÷ 2
    1.010USD10,100USD82.0610,100 × 1.625% ÷ 2

    如果Index Ratio先由1.000升到1.030,再因通縮跌到1.010,調整後本金同下期票息會一齊回落。你收到嘅唔係「固定USD81.25再另加通脹獎金」,而係每期按當時調整後本金重算。Index Ratio亦有發布及計算時差,唔可以用香港當月CPI直接代入。

    二手市場實付金額仲包括報價、Index Ratio、應計利息及佣金。報價99並唔代表USD10,000面值只需USD9,900現金;先理解Clean Price、Dirty Price與應計利息,再睇Order Preview會更穩陣。

    2026年8月實質息率:唔可以直接同定期年利率比

    普通美債報價多數以名義收益率理解;TIPS核心係實質收益率,即剔除市場預期通脹後嘅回報尺度。美國財政部2026年8月28日公布的Real CMT為:5年2.18%、7年2.29%、10年2.42%、20年2.76%、30年2.96%。同日相應普通美債名義CMT分別為4.48%、4.59%、4.73%、5.21%及5.22%。

    期限普通美債名義CMTTIPS Real CMT簡化打和通脹率
    5年4.48%2.18%約2.30%
    7年4.59%2.29%約2.30%
    10年4.73%2.42%約2.31%
    20年5.21%2.76%約2.45%
    30年5.22%2.96%約2.26%

    「簡化打和通脹率」=同年期名義息率-實質息率。例如10年約4.73%-2.42%=2.31%。粗略講,未來平均通脹高過市場已反映水平,TIPS相對普通美債可能較有利;低過該水平則相反。但兩條曲線係指示性買方報價,亦受流動性及供求影響,2.31%唔係回報保證,亦唔係準確預測。

    直接TIPS、普通美債、T-Bill與TIP ETF點揀

    情況較值得先研究原因主要代價
    5年以上美元購買力配置直接TIPS本金跟美國CPI調整,可按到期日配對實質利率、價差及匯率風險
    相信未來通脹低過市場預期普通固定票息美債名義收益率已鎖定,不需承擔CPI調整實際購買力可能被通脹侵蝕
    一年內要用錢T-Bill/美元定期期限短,現金規劃較直接到期再投資息率未知;定期受銀行條款限制
    細額、想分散多個到期日TIP ETF一手ETF已持有多批TIPS,盤中較易買賣無固定個人到期日、有管理費及ETF價格風險

    TalkMoney已有TIP ETF分析;今篇嘅直接TIPS有指定CUSIP及到期日,兩者搜尋意圖不同。若資金用途只係未來3至12個月,長年期TIPS未必適合,亦可先比較T-Bill美債階梯。

    六項風險:到期有底線,不代表買入價有保證

    • 實質利率風險:Real Yield上升,現有TIPS市價通常下跌;年期愈長,敏感度一般愈高。
    • 通縮風險:Index Ratio下降,調整本金及票息會減少。到期時官方會支付調整本金或原始面值較高者,但呢個底線唔等於保障二手買家嘅購入成本。
    • 高價買入風險:你可能以溢價、已累積通脹調整本金及應計利息買入;最終收回原始面值仍可能低過總現金成本。
    • 流動性與價差:不同CUSIP報價深度不同,盤面顯示價未必等於可成交價;大額或冷門年期價差可以擴闊。
    • 匯率風險:TIPS以美元計價;香港日常開支若以港元,美元回報不等於港元回報。
    • 稅務與申報:美國財政部頁面所述聯邦稅項主要針對美國納稅安排;非美國人士待遇取決於身份、表格及所在地規則。本文不作個人稅務判斷,應按自身情況諮詢專業人士。

    IB買TIPS:搜尋、比較及Order Preview七步

    IBKR官方債券產品頁列出美國政府債券市場;實際可買TIPS要視乎戶口權限、所在地、存貨及當刻報價。介面版本或語言不同,名稱可能略有差異:

    1. 先確認戶口已開啟美國債券交易權限,並預留足夠美元。
    2. 進入Bond Scanner/債券搜尋,Issuer選US Treasury,再以到期日、CUSIP或關鍵字TIPS/Treasury Inflation-Protected篩選。
    3. 分清票面利率、到期日、Bid/Ask、Yield及Real Yield;唔好只揀最高Coupon。
    4. 核對面值數量。二手市場最小可交易單位未必等於TreasuryDirect官方USD100最低認購額。
    5. 優先比較多個相近日到期CUSIP嘅Ask Yield、價差及可售數量。
    6. 輸入限價並打開Order Preview,核對交易值、調整本金、應計利息、佣金及總現金。
    7. 成交後在Trade Confirmation再核對CUSIP、面值、成交價及到期日,避免買錯普通Treasury Note。

    按IBKR香港2026年8月29日官方收費頁,美國Treasuries首USD1,000,000面值佣金為0.002%,每單最低USD5,沒有列明最高上限;修改訂單或隔夜延續訂單可能重新觸發最低佣金。細額交易通常被最低USD5主導:USD5,000、USD10,000及USD50,000面值,基礎佣金都仍然係USD5;實際總成本仍要以Order Preview及外部費用為準。

    落單排錯:點解報價99,現金需求唔係USD9,900?

    畫面/問題常見原因落單前處理
    現金需求高過報價×面值Index Ratio、應計利息及佣金未計入心算以Order Preview總額為準,逐項核對
    搜尋到同到期日但唔會跟CPI揀咗普通Treasury Note核對描述是否Inflation-Protected及CUSIP
    Yield很高但價差亦很闊報價深度低、顯示價未必可成交睇Bid/Ask及Size,用限價盤
    有美元但訂單被拒交易權限、結算現金或購買力不足核對Settled Cash及債券權限,預留應計利息
    佣金比例看似很高細額訂單被USD5最低佣金攤薄將佣金放入YTM/持有期比較,不為省佣金盲目加碼
    到期「保底」仍可能蝕二手買入價高於原始面值或提前賣出比較總現金成本、調整本金、YTM及持有期限

    常見問題

    TIPS係咪一定跑贏通脹?

    唔係。本金調整跟美國CPI-U,而市場價格受實質利率、買入價、年期、價差及供求影響;香港投資者仲有匯率與稅務因素。「對沖通脹」係產品機制,不是回報保證。

    實質息率2.42%是否代表回報等於通脹加2.42%?

    只可作概念化理解。官方Real CMT係由指示性二手市場買方報價插值得出,不是你指定債券的成交YTM;實際回報仲受購入價格、Index Ratio、應計利息、佣金、持有期及出售價格影響。落單應比較個別CUSIP的實際Yield和總現金。

    直接TIPS與TIP ETF最大分別係咩?

    直接TIPS有指定面值及到期日,可按個人美元用途持有至到期;TIP ETF持有一籃子TIPS,沒有屬於你的一個固定到期日,亦有基金管理費及持續價格波動。細額分散與盤中流動性較重視者可研究ETF;需要配對指定日期者先研究直接債券。

    總結:先睇Real Yield,再睇總現金成本

    TIPS最容易被誤解嘅地方係只睇「抗通脹」三個字。實際落單前至少要同時核對:指定CUSIP、實質收益率、Index Ratio、應計利息、Bid/Ask、佣金及持有期限。若資金一年內有用途,T-Bill或合資格美元定期可能更直接;若要配置5年以上美元購買力,直接TIPS先有比較價值。IB提供美國政府債券市場及Order Preview,但功能多不代表一定適合所有新手。

    官方資料來源:TreasuryDirect TIPS產品資料、U.S. Treasury Real Yield Curve、U.S. Treasury名義孳息率曲線、IBKR債券產品及IBKR債券佣金。資料核實日期:2026年8月29日。

    分類
    債券

    美債久期2026|Duration點睇?利率升跌與2/5/10/30年價格數據

    美債久期(Duration)唔係到期年期,而係量度債券價格對利率變化有幾敏感。常用一階估算顯示:利率每升1個百分點,債券價格大約會下跌「修正久期」咁多個百分比;利率下跌時方向相反。以2026年8月28日美國財政部官方孳息率建立嘅簡化平價債模型計,2年美債修正久期約1.90,30年美債約15.07。同樣假設利率上升1厘,USD10,000名義持倉嘅模型跌幅分別約為USD187及USD1,352。呢啲係假設情景,唔代表實際成交或未來表現。

    「美國國債信用風險低」唔代表「中途賣出一定冇價格損失」。到期日、Duration、買賣差價、應計利息、佣金及匯率係不同數據項目,對持有至到期與中途出售嘅結果亦有不同影響。以下只以公開資料及假設模型解釋各項數據,並展示IB畫面可見欄位;不會按任何讀者嘅財務狀況、目標或風險承受能力提供產品選擇或交易建議。

    本文目錄

    美債久期一分鐘答案

    你想知道最短答案
    Duration 8代表咩?利率升1個百分點,價格大約跌8%;利率跌1個百分點,價格大約升8%。只係一階估算。
    Duration等唔等於剩餘年期?唔等於。到期日只講幾時還本金;久期會計入票息、孳息率及現金流時間。
    持有到期仲要理久期?若確定持有至到期、發行人按時付款,途中價格波動未必影響到期面值;但若要提早賣,久期非常重要。
    長年期一定有更高回報?唔一定。長債可能多收少量孳息率,卻承受更大價格波動、通脹及機會成本。
    久期包括匯率及佣金?唔包括。上述久期數字未計入港元投資者涉及嘅USD/HKD匯率、買賣差價、應計利息及交易費用。

    FINRA解釋,一般而言利率每變動1個百分點,債券價格會向相反方向變動約等於久期嘅百分比;久期愈高,敏感度愈大。呢個規則只屬快速一階估算;大幅利率變動時,凸性(convexity)亦會令實際升跌唔完全對稱。

    Duration、到期日與DV01有咩分別?

    1. 到期年期(Maturity)

    由今日到本金到期日嘅時間。例如一隻2036年到期美債,2026年買入時剩餘年期約10年。到期年期唔會直接告訴你價格對利率有幾敏感。

    2. Macaulay Duration

    把每期票息同到期本金按現值加權,計出收回現金流嘅平均時間,單位通常係「年」。票息愈高、愈早收到現金,久期通常愈短;到期年期愈長,久期通常愈長。

    3. Modified Duration

    修正久期係最方便做價格敏感度估算嘅數字:

    價格變化百分比 ≈ −修正久期 × 孳息率變化

    例子:修正久期7.9,孳息率升0.50個百分點(50基點),估算價格變化約為−7.9×0.5%=−3.95%。

    4. DV01

    DV01係孳息率變動1個基點(0.01個百分點)時,持倉美元價值大約改變幾多。簡化計法係「市值×修正久期×0.0001」。可用作展示持倉對1基點利率變化嘅估算敏感度。

    IB美債資料欄位示例

    TalkMoney嘅IB買賣美債教學記錄Bond Search內到期日、YTM、Bid及Ask等欄位位置。連結屬資料及商業推廣用途,唔代表IB或任何美債適合個別人士。

    查看IB美債功能及資料欄位

    2026官方利率與久期模型:2年同30年差幾遠?

    資料截點:2026年8月28日。美國財政部每日CMT曲線係根據紐約聯儲約美東時間下午3:30取得嘅指示性買方報價推算,並唔係你在IB一定成交到嘅價格。當日2/5/10/30年期官方孳息率分別為4.34%、4.48%、4.73%及5.22%。

    為咗令期限可以公平比較,以下假設每隻都係面值100、半年派息、票息等於當日相同期限孳息率,因此初始價格約100。計算出Macaulay及Modified Duration後,再以完整現金流重新定價。呢個係風險示例,唔係任何指定CUSIP嘅報價或回報預測。

    理論期限8月28日官方孳息率Macaulay久期修正久期USD10,000 DV01
    2年4.34%1.94年1.90約USD1.90
    5年4.48%4.53年4.44約USD4.44
    10年4.73%8.08年7.89約USD7.89
    30年5.22%15.47年15.07約USD15.07

    由10年拉長至30年,模型孳息率只增加0.49個百分點,但DV01接近翻倍。模型顯示,期限延長同時改變孳息率及利率敏感度;單一孳息率數字並無反映DV01、價格波動或流動性。

    利率升跌情景:USD10,000持倉會變幾多?

    期限孳息率升0.25%升0.50%升1.00%跌1.00%
    2年−0.47%/−USD47−0.94%/−USD94−1.87%/−USD187+1.92%/+USD192
    5年−1.10%/−USD110−2.19%/−USD219−4.32%/−USD432+4.55%/+USD455
    10年−1.95%/−USD195−3.86%/−USD386−7.53%/−USD753+8.28%/+USD828
    30年−3.66%/−USD366−7.13%/−USD713−13.52%/−USD1,352+16.93%/+USD1,693

    表內係用同一批理論債券重新定價,所以可以見到凸性:利率跌1厘嘅升幅,會略高過利率升1厘嘅跌幅。實際債券結果仍會因票息、剩餘日數、應計利息、買賣差價、供求及成交時間而不同。若持有至到期,途中未變現嘅價格跌幅唔等於最終必然蝕損;但如果被迫提早沽出,市價就會直接影響可收回現金。

    2/5/10/30年美債:不同資金期限下嘅數據差異

    假設資金時間可觀察產品/結構客觀數據特徵未包含因素
    3至12個月T-Bill、銀行美元定期、現金T-Bill及短期存款期限較短;存款與投資證券嘅保障及退出條款不同個別銀行條款、成交價、匯率及提前退出成本
    約2年不同到期日嘅美債到期日愈接近資金日期,中途按市價出售嘅時間缺口通常愈短發行人履約、再投資、匯率及突發流動性需要
    5至10年單一到期日或分段到期分段到期會分散到期時點;單一CUSIP則集中於同一到期日及價格未來利率、個別價差、稅務及佣金
    10至30年長年期美債模型Duration及DV01較高,利率升跌對中途市價影響較大模型並非價格預測,亦無保證持有期回報
    需要隨時變現現金、個別債券、短債ETF現金、債券及ETF嘅交易機制、Bid/Ask、NAV及費用各有不同實際成交量、基金費用及券商或銀行條款

    上述表格只展示資金時間、產品結構及風險指標之間嘅關係,唔構成期限或產品配置建議。到期日配對會改變中途出售嘅可能性;較高Duration則代表對利率變化更敏感。孳息率、票息同YTM嘅定義可參考TalkMoney嘅美債孳息率教學。

    IB Bond Search及Order Preview:八項畫面資料

    1. IBKR Bond Search/Bond Scanner可選擇US Treasuries產品類別。
    2. 到期日篩選器可縮窄結果範圍;篩選結果並不構成平台推薦。
    3. 產品頁可顯示CUSIP、票息、到期日、剩餘年期及可交易面值。
    4. Bid、Ask、Last及Yield代表不同市場資料;實際成交取決於訂單方向、價格及市場流動性。
    5. Duration可能標示為Macaulay、Modified或Effective Duration;剩餘年期唔等同修正久期。
    6. 修正久期可用於計算±25/50/100基點嘅假設價格變化,結果只屬模型估算。
    7. Order Preview會顯示每100面值報價、總面值、應計利息、佣金及估算現金需要。
    8. Trade Confirmation會記錄實際成交價及費用;實際YTM亦會因成交價而異。

    IBKR官方資料截至2026年8月31日顯示,美國國庫券、票據及債券首USD1,000,000面值佣金為0.2基點(即0.002%),超出部分為0.01基點;實際仍受每單最低收費及市場費用條款影響;Order Preview會列出交易前嘅估算收費。IB亦列明美債可每周五日、每日最長約22小時交易;非核心時段嘅成交量同Bid/Ask可能較差,延長交易時間唔等於任何時候都有理想價格。

    IB公開收費及市場資料

    IB嘅Bond Search可按到期日及收益率篩選,Order Preview則顯示估算現金成本。平台功能、篩選結果及推廣連結均唔構成個人推薦,亦唔表示任何產品或券商適合特定人士。

    查看IB官方功能及收費資料

    美債、美元定期與閒置現金:保障同風險唔同

    項目美元定期存款直接持有美債券商閒置美元
    性質銀行存款可買賣投資證券券商帳戶現金結餘
    本金/保障視乎銀行及適用存款保障制度與上限唔係銀行存款,唔受香港存款保障;到期償付依賴美國政府履約唔等同香港銀行定期;保障及資產隔離按券商實體、帳戶及法規而定
    中途退出可能冇利息或被扣費按市場價出售,可能高於或低於成本通常流動性較高,但利率可變、門檻及分層計息
    利率鎖定鎖定至到期,條款因銀行而異固定現金流可鎖定,但再投資及價格風險仍存在利率可隨基準及券商政策改變
    匯率若最終支出係港元,USD/HKD變動可放大或抵銷利息及價格回報

    美債唔應寫成「保本存款」。Investor.gov提醒,債券如果在到期前出售,利率上升時可能要低於面值沽出;持有至到期與中途出售係兩個不同結果。稅務結果取決於個人稅務居民身份、產品結構及帳戶資料;本文只整理一般資料,個別情況需由合資格稅務專業人士判斷。

    美債久期操作排錯

    畫面/疑問常見原因可核對資料
    平台冇Duration欄版面或產品資料欄未開CUSIP產品詳情;剩餘年期與修正久期係不同數據
    估算跌8%,實際唔同凸性、利差、票息、時間及Bid/AskDuration只係小幅平行利率移動嘅一階估算
    持倉P&L突然變負中間價轉用Bid估值或市場差價擴闊利率變動、估值方法、Bid及交易成本需分開觀察
    價格99但現金要求高過99%報價每100面值,另有應計利息及佣金Order Preview會列出估算總現金、應計利息及佣金
    長債息率高少少但跌得多久期風險遠高於短債孳息率差距與DV01係兩項不同數據,可並列表達
    準備持有到期但突然要套現資金期限錯配資金日期、到期日及當時可成交價格會影響變現結果

    常見問題

    美債久期愈短係咪一定愈好?

    唔係。短久期通常價格敏感度較低,但到期後會面對未知嘅再投資利率;長久期可令固定現金流維持較長時間,同時對利率變動更敏感。兩者係不同風險特徵,唔代表其中一種對任何人士較好。

    零息美債同有票息美債,邊隻久期高?

    相同到期日及孳息率下,零息債券冇中途票息,現金流集中在到期日,久期通常較高;因此價格對利率變動更敏感。

    利率升1厘,價格一定跌等同Duration咁多?

    唔一定。Duration係近似值,適合較小、平行嘅孳息率變動;曲線不同期限可各自移動,而且大幅變動要考慮凸性。真正賣出價亦受Bid/Ask及流動性影響。

    總結:久期係利率敏感度指標,唔係產品推薦

    孳息率、到期日、修正久期及DV01描述債券嘅不同屬性。2026年8月28日假設模型顯示,2年與30年債面對同一個利率升幅,價格影響可以相差逾七倍;呢個結果只反映模型參數,唔係價格預測。佣金、應計利息、買賣差價、匯率及非核心時段流動性亦會影響實際交易結果。本文無按任何個人情況判斷應否買賣、持有或選擇任何期限。


    資料來源及截點(2026年8月31日核實):U.S. Treasury每日孳息率曲線、FINRA久期與利率風險、Investor.gov債券風險、Investor.gov到期前出售、IBKR債券市場及交易時間、IBKR債券佣金、IBKR Bond Search Tool。

    重要聲明:本文只供教育及一般資料用途,只描述公開數據、平台功能及假設情景;不考慮任何讀者嘅財務狀況、投資目標、持有期或風險承受能力,亦不構成購買、出售、持有任何證券、選擇任何期限或使用任何券商嘅投資建議、招攬或個人推薦。文內例子不代表實際成交或未來表現,投資可錄得損失。文內可能包含商業推廣連結;平台介紹不代表其適合任何人士。法律或稅務問題需按個別情況由合資格專業人士判斷。

    分類
    債券

    浮息美債FRN 2026|息率點計?13週T-Bill掛鈎、派息及IB買法

    美息高低不斷轉變,除了固定票息美債及T-Bill,市場還有一種較少香港投資者留意的產品:美國財政部浮息國債 Floating Rate Notes(FRN)。它的票息會跟隨短期國債利率調整,不是鎖死兩年的固定息率,因此在利率仍然偏高、但方向不明朗時,常被視為管理再投資風險的工具。

    浮息美債FRN是甚麼?

    根據美國財政部TreasuryDirect資料,FRN年期為兩年,每三個月派息一次,最低認購額100美元並以100美元遞增。原始發行通常在1月、4月、7月及10月拍賣,其後月份會重開同一批債券。

    項目FRN13週T-Bill固定票息Note
    年期2年約3個月2至10年常見
    利率每周重設拍賣時鎖定折價收益發行時固定票息
    派息每季到期實現折價一般每半年
    利率敏感度相對較低很低年期愈長愈高
    再投資頻率兩年內毋須重買本金每次到期要處理到期才重投本金

    FRN息率點計?

    FRN的利率由兩部分組成:「指數利率」加「固定利差」。指數利率參考最近一次13週美國國庫券拍賣的最高利率,每星期重設;固定利差則在首次拍賣時決定,在整個兩年年期內不變。

    例子:假設當周13週T-Bill指數利率為4.20%,該批FRN固定利差為0.15%,年化利率便約為4.35%。若下一周指數降至4.05%,年化利率亦會降至約4.20%。實際每日應計及季度派息仍要按財政部計算規則,例子只用來理解結構。

    想在IB比較FRN、T-Bill及固定票息美債?
    先查看Talkmoney的IB香港開戶及債券落盤流程,再用Order Preview核對價格、應計利息與佣金。

    了解IB香港開戶及美債買法

    FRN的三個實際用途

    1. 減少反覆續期:投資者不用每13周重新買一次T-Bill,但票息仍跟短期利率移動。
    2. 降低固定債價波動:因利率頻密重設,FRN的久期通常低於同年期固定票息債。
    3. 保留短息曝光:若短期利率維持高位,季度派息會較快反映;但減息時收入亦會同步下降。

    FRN不是「保證高息」

    浮息只是代表利率會調整,不代表息率只升不跌。若聯儲局減息令13週T-Bill利率回落,FRN收入亦會下降。相反,固定票息債在市場利率下跌時可能錄得價格升幅,FRN因票息向下調整,資本增值空間通常較有限。

    • 利率風險:減息後現金流減少。
    • 市場價格風險:到期前沽出仍可能高於或低於面值。
    • 流動性風險:個別券的買賣差價可能較活躍T-Bill闊。
    • 匯率風險:香港投資者最終以港幣計算,美元波動會改變總回報。
    • 費用風險:小額交易的最低佣金及買賣差價佔比可以很高。

    香港投資者稅務要留意甚麼?

    美國非居民收到符合portfolio interest條件的利息,一般可獲美國預扣稅豁免,但必須有有效W-8BEN及符合相關條件;個人稅務身份、帳戶架構及居住地會改變結果。香港亦沒有一般資本增值稅,但頻密交易是否構成業務收入需按個別事實判斷,不能把「通常免扣稅」當成個人保證。

    用IB買FRN:落盤前看清四項

    在IB搜尋美國國債時,可按到期日、票息類型及CUSIP篩選。FRN在二手市場的報價通常以面值百分比顯示,買入前應打開Order Preview:

    1. 確認產品是Treasury FRN,而不是公司浮息債或ETF。
    2. 看清到期日、目前指數利率及固定利差。
    3. 核對Clean Price、應計利息、佣金及總現金需要。
    4. 用收益率及現金流比較同期限T-Bill或固定票息債,而不是只看當期票息。

    判斷FRN是否適合的簡單問題:你想鎖定兩年固定收入,還是接受收入隨短息下降,換取較低利率敏感度?答案不同,適合的債券亦不同。

    查看TreasuryDirect官方FRN規格

    FRN、T-Bill還是固定票息債?

    若你需要幾個月後用錢,短期T-Bill的到期日較易配對;若想兩年內繼續跟隨短息而減少續期操作,FRN較有研究價值;若預期利率顯著下跌並願意承受價格波動,固定票息債才可能提供較高久期。選擇重點是資金期限與可接受波幅,不是猜單一利率方向。

    常見問題

    FRN是否每星期派息?

    不是。利率每星期重設,但利息通常每三個月支付一次。

    FRN到期會否取回面值?

    由美國財政部按到期條款償還本金;若在到期前於二手市場沽出,成交價可高於或低於面值。

    小額買FRN是否一定抵?

    未必。最低佣金、買賣差價及資金用途會影響效益,應先用Order Preview計算實際成本。


    資料來源:U.S. TreasuryDirect、IRS及Interactive Brokers官方資料。本文只作教育及一般市場資訊用途,不構成投資或稅務建議。債券價格、息率、費用及稅務處理以交易時資料及個人情況為準。

    分類
    債券

    美債應計利息2026|點解實付高過報價?Clean Price、Dirty Price與IB預覽

    買美債時,畫面明明顯示99.125,Order Preview需要的現金卻可能比「面值 × 99.125%」多,未必是券商多收費。最常見原因是應計利息(Accrued Interest):你在兩次派息之間接貨,要先把賣家已持有期間賺到、但尚未派發的票息補回給對方。

    以下用USD10,000面值、4.25%票息及73日應計期,逐步拆解Clean Price、Dirty Price、IB佣金與實際現金需求。資料核實日期:2026年8月27日。例子只作計算教學,不代表當日任何一隻美債的實際報價或回報。

    文章目錄

    美債應計利息:最快答案

    • Clean Price/淨價:市場通常顯示的債券報價,不包括自上次派息後累積的利息。
    • Accrued Interest/應計利息:買家補給賣家的持有期票息,不是券商佣金。
    • Dirty Price/全價:淨價加應計利息,較接近交收時真正支付的債券金額。
    • 實際現金需求:全價再加佣金及適用費用;最終以Order Preview及成交單為準。
    • T-Bill例外:短期國庫券通常以折讓方式賺取面值差價,沒有定期票息,因此不會像Note/Bond般累積票息。

    Clean Price與Dirty Price有甚麼分別?

    Investor.gov把應計利息定義為「已賺取但尚未支付的利息」;IBKR債券市場頁亦用相同概念。美國國債Note及Bond一般每半年派息一次,但持有人每日都在經濟上累積利息。如果賣家在派息日前把債券賣出,下一次完整票息會由新買家收到,所以交易時由買家先補回賣家應得部分。

    核心公式:Dirty Price=Clean Price+應計利息。實際交收現金=Clean Price對應本金金額+應計利息+佣金/適用費用。

    應計利息愈大,不代表債券突然變貴或YTM突然變差。只要你在下一次派息日仍符合收息資格,通常會收到完整一期票息;當中一部分只是把先前支付給賣家的應計利息「取回」。真正屬於你持有期間的票息,應扣除先付出去的應計部分再理解。

    T-Bill、Note、Bond:邊種會有應計利息?

    美債類型一般期限/派息應計利息主要回報來源實戰提醒
    Treasury Bill1年或以下;不定期派息通常沒有票息應計折讓買入、到期收面值不要把Discount Rate直接當成實收年化回報
    Treasury Note2至10年;每半年派息通常有票息+買入價與到期面值差額落單要看Clean Price、YTM及Accrued Interest
    Treasury Bond20或30年;每半年派息通常有票息+價格變化中途出售的利率風險較大
    TIPS本金按通脹指數調整;每半年派息有,計算更複雜實質票息+通脹調整本金不可直接套用普通固定本金例子

    美國財政部官方資料指出,Bills以折讓或面值發售;Notes及Bonds則按固定息率每半年支付利息。若你只是配置數星期至數月閒置美元,T-Bill與買二手有息Note是兩種不同現金流,不應只比較畫面上的「Yield」。

    USD10,000實例:99.125報價點解要付超過USD10,000?

    假設一隻固定利率美債面值USD10,000,年票息4.25%,半年派息;本期共有182日,交收日距離上次派息73日;Clean Price為99.125。計算如下:

    1. Clean Price本金金額:USD10,000 × 99.125%=USD9,912.50。
    2. 半年完整票息:USD10,000 × 4.25% ÷ 2=USD212.50。
    3. 應計利息:USD212.50 × 73 ÷ 182=約USD85.23。
    4. Dirty Price金額:USD9,912.50+USD85.23=約USD9,997.73。
    5. IB佣金示例:按2026年8月27日官方頁,美國國債首USD1,000,000面值佣金為0.002%,每單最低USD5。USD10,000按比例只有USD0.20,因此套用USD5最低佣金。
    6. 估算現金需求:USD9,997.73+USD5=約USD10,002.73,未計成交價變動或其他適用項目。
    項目計算金額是否券商收入
    Clean Price10,000 × 99.125%USD9,912.50不是
    應計利息212.50 × 73/182約USD85.23不是;補給賣家
    IB佣金0.002%但低於最低額USD5是
    估算總現金以上合計約USD10,002.73—
    純教學情景;實際日數、交收日、成交價、票息及費用以該債券的Order Preview與成交單為準。

    這正是「報價低過100,但實付仍超過USD10,000」的典型情況。原因不是99.125失效,而是報價只反映淨價;應計利息與USD5最低佣金要另外加入。

    距離派息日愈近,應計利息會有幾大?

    沿用USD10,000面值、4.25%年票息及182日一期的例子,Clean Price不變,只改「上次派息至交收日」的日數:

    已累積日數應計利息佔完整半年票息下次收到USD212.50後,概念上屬於買家持有期部分
    30日約USD35.0316.5%約USD177.47
    73日約USD85.2340.1%約USD127.27
    150日約USD175.1482.4%約USD37.36
    180日約USD210.1698.9%約USD2.34

    臨近派息日買入,先付出的應計利息可以接近整期票息,但這不等於「蝕了大額手續費」。問題通常是現金預算:如果只在戶口放了剛好等於Clean Price的美元,訂單可能因未預留應計利息及佣金而失敗。

    Clean Price升跌,比應計利息更影響本金

    應計利息按持有日數逐步增加;Clean Price則會受市場利率、剩餘年期及供求影響。沿用USD85.23應計利息及USD5佣金:

    Clean Price本金價值應計利息佣金估算現金需求
    98.000USD9,800USD85.23USD5USD9,890.23
    100.000USD10,000USD85.23USD5USD10,090.23
    102.000USD10,200USD85.23USD5USD10,290.23

    不要因為應計利息會在下次票息中回收,就忽略債價風險。Investor.gov提醒,債券若在到期前出售,市場利率上升時可能要折讓賣出;只有持有至到期並假設發行人履約,才按條款取回面值。想先理解票息、現價與YTM,可以參考TalkMoney的美債孳息率及YTM教學。

    IB落單前:7項Order Preview檢查

    1. 確認CUSIP及到期日:不要只看「US Treasury」名稱。
    2. 分清面值與報價:99.125通常是每USD100面值的淨價,不是整張債券只值USD99.125。
    3. 查看票息與下一派息日:票息愈高、距離上次派息愈久,應計利息通常愈大。
    4. 核對Accrued Interest:把它與佣金分開,不要當成平台費。
    5. 核對YTM與到期日:高票息不一定代表較高到期收益率。
    6. 預留美元:可用現金要覆蓋Dirty Price、佣金及價格變動緩衝。
    7. 成交後看Trade Confirmation:保存實際成交價、面值、佣金及交收金額。

    若你未熟悉IB Bond Scanner,可先看TalkMoney的IB買賣美債完整流程。IB提供美債交易渠道與篩選工具,不代表每隻債券都適合你的期限或現金需要。

    訂單現金不足/金額不對:排錯表

    畫面問題常見原因處理方法
    報價低於100但現金需求超過面值應計利息及佣金令Dirty Price上升把Clean Price、Accrued Interest及Commission分開計
    Preview的應計利息很高高票息債券且接近下一派息日核對上次/下次派息日及交收日,確認不是看錯CUSIP
    訂單顯示現金不足只預留淨價,沒有預留應計利息降低面值或補足美元,不要借入不理解的槓桿
    T-Bill沒有Accrued InterestT-Bill沒有定期票息改看折讓價、到期面值與實際到期收益
    收到完整票息但淨收入不似預期忘記扣除買入時已支付的應計利息用「收到票息-已付應計利息」理解首期持有期收入
    成交價與畫面中間價不同債券買賣差價、報價更新或流動性查看Bid/Ask、限價及正式成交單

    美債不是美元定期:保障與流動性要分清

    項目銀行美元定期T-Bill有票息Treasury Note/Bond
    產品性質銀行存款美國政府發行投資產品美國政府發行投資產品
    香港存款保障合資格存款按當時制度及上限處理不屬香港銀行存款不屬香港銀行存款
    中途取回可能無法提前或損失利息到期前出售價格可波動到期前出售價格及利率風險可較大
    應計利息按存款條款計息通常沒有票息應計二手市場交易通常要處理
    主要風險銀行、條款及匯率價格、流動性、匯率與再投資價格、存續期、流動性及匯率

    如你正在比較存款而不是研究債券報價,可另看美元定期 vs 美債淨利息比較。美債由美國政府發行,但不是香港銀行保本存款;中途出售仍可能低於買入價。

    常見問題

    應計利息是不是IB收取的手續費?

    不是。應計利息是買家補給賣家的持有期票息;IB佣金是另一項費用,兩者應在Order Preview及成交單分開核對。

    點解臨近派息日買美債,要先付較多錢?

    因為賣家自上次派息後已累積較多利息。新買家會收到下一次完整票息,所以交收時先補回賣家應得部分;應計利息在派息後通常重新由接近零開始累積。

    買T-Bill需要付應計利息嗎?

    T-Bill沒有定期票息,通常不會出現Note/Bond式的票息應計。投資者主要比較買入折讓價、到期面值、剩餘日數、YTM及佣金。

    總結:不要只用報價乘面值

    買二手美債Note或Bond,真正要準備的現金不是單純「Clean Price × 面值」。應先加上應計利息,再加入佣金及緩衝。應計利息不是隱藏手續費,但會影響短期現金需求;Clean Price、YTM及到期前價格風險則決定投資是否符合你的期限。落盤前用CUSIP、派息日、Accrued Interest與Order Preview四重核對,可避開大部分「點解實付多咗」問題。

    買入後第一次收息,點樣核對有冇計錯?

    成交後不要只看「收到完整半年票息」便當作全部是新收益。先在成交單記下買入時支付的Accrued Interest,再於派息日核對Coupon Payment。首期屬於自己持有期間的票息,可概念上用「收到的完整票息-買入時支付的應計利息」理解;但正式投資回報仍須把Clean Price變動、佣金、持有日數及到期面值一併計算。

    • 成交日:保存CUSIP、面值、Clean Price、Accrued Interest與佣金。
    • 交收後:確認持倉面值及現金扣款與Trade Confirmation一致。
    • 派息日:核對Coupon Payment,不要把整筆票息重複當作買入後收益。
    • 準備賣出:重新查看Dirty Price與市場Bid/Ask,因賣出時你亦會收回截至交收日的應計利息。

    官方資料來源(核實日期:2026年8月27日):TreasuryDirect美債定價與利率;TreasuryDirect Notes與Bonds派息;Investor.gov應計利息定義;Investor.gov到期前出售風險;IBKR Bonds Marketplace;IBKR美國國債佣金。

    本文只作一般教育及資料用途,不構成投資、稅務或法律建議。投資涉及風險,債券價格及匯率可升可跌;稅務處理視乎個人身份及事實,應向合資格專業人士查詢。

    分類
    債券

    美國PCE 2026|核心PCE是甚麼?公布時間、減息、美股美債影響

    美國PCE一公布,為甚麼納指、美債、美元和黃金可以同時急升急跌?PCE物價指數是市場判斷聯儲局利率方向的重要通脹數據。本文用香港投資者角度解釋整體PCE與核心PCE的分別、2026年公布時間,以及數據高於或低於預期時,如何影響美股、債券ETF和美元資產。

    今日焦點:美國經濟分析局(BEA)安排於2026年8月26日美東時間08:30公布7月個人收入與支出,即香港時間今晚20:30。同一時間亦公布第二季GDP修訂值及耐用品訂單,三組數據疊加,開市前波幅可能較平日大。

    PCE是甚麼?

    PCE是Personal Consumption Expenditures的縮寫,即個人消費支出。PCE物價指數衡量美國居民或代表居民購買的商品與服務價格變化,覆蓋範圍包括醫療、住屋、交通、金融服務和日常消費。

    BEA指出,整體PCE會反映廣泛消費價格,並可隨消費者轉換購買選擇而調整權重。例如某種商品變貴後,家庭改買替代品,PCE較能反映實際消費結構變化。

    核心PCE與整體PCE有何分別?

    指標 包括甚麼 用途 限制
    整體PCE 所有主要商品與服務,包括食品、能源 反映家庭實際面對的整體物價 油價及食品可令短期波動較大
    核心PCE 剔除食品及能源 觀察較持續的基礎通脹趨勢 不代表家庭沒有食品與能源開支

    BEA對核心PCE的官方定義,是PCE價格指數扣除食品和能源,目的是降低這兩類價格頻繁波動造成的干擾。市場通常同時看按月及按年變化:按月數據較快反映方向,但較嘈雜;按年數據較穩定,卻可能受去年的基數影響。

    2026年最新PCE數據

    截至2026年8月26日香港時間早上,7月數據尚未公布。BEA已公布的6月數據為:

    2026年6月 按年變化 市場解讀
    整體PCE +3.7% 仍明顯高於聯儲局2%長期目標
    核心PCE +3.3% 基礎通脹仍具黏性
    個人消費支出 按月+0.3% 消費仍增長,但要配合實質收入判斷
    個人儲蓄率 2.7% 家庭緩衝偏低,消費持續性值得留意

    不能只把「PCE由4.1%降至3.7%」理解成通脹問題已解決。聯儲局關心的是通脹能否持續回落,而不是單一月份受油價或基數影響的變化。

    PCE與CPI有甚麼不同?

    • 編製機構:CPI由勞工統計局編製,PCE由BEA編製。
    • 權重:CPI較接近固定消費籃子;PCE會較快反映消費者改買替代品。
    • 醫療開支:PCE包括僱主及政府代付的部分,覆蓋較廣。
    • 市場用途:CPI較早公布、新聞影響大;核心PCE則更常被市場用來判斷聯儲局政策取向。

    PCE高過預期,市場通常如何反應?

    資產 PCE偏熱的典型壓力 原因
    納指/高估值科技股 可能受壓 減息預期降溫,未來盈利折現率上升
    長年期美債/TLT 價格可能下跌 長債息上升時,長存續期債券對利率更敏感
    美元 可能轉強 市場提高「高息維持更久」的押注
    黃金 短線可能受壓 實質利率及美元上升增加持有無息資產的機會成本
    銀行股 反應不一 息差可能改善,但經濟及信貸風險亦會上升

    以上只是常見方向,不是保證。若PCE偏熱但GDP同時顯著轉弱,市場亦可能先交易衰退風險;同一組數據內的收入、消費和修訂值都會改變解讀。

    PCE低過預期是否一定利好美股?

    未必。如果通脹降溫源於供應改善,通常有利股債;但若同時出現收入及消費快速轉弱,市場可能擔心企業盈利。最健康的組合是核心通脹逐步回落、實質收入仍增長、消費不急跌。

    用三個情景看PCE後市場

    情景 可能反應 投資者應看甚麼
    核心PCE低於預期 債息回落,科技股及長債較受惠 確認收入與消費是否仍穩定
    符合預期 初步波幅可能收窄 市場轉看聯儲局官員及下次就業數據
    高於預期 美元、債息或上升;長債及高估值股受壓 不要只看第一分鐘,留意修訂與GDP

    哪些ETF對PCE最敏感?

    • QQQ:集中大型科技及增長股,估值對利率變化較敏感。
    • TLT:持有20年以上美國國債,有效存續期長,債息小幅變動已可帶來較大價格波幅。
    • SHY:短年期美債ETF,利率敏感度較TLT低,但再投資收益較快跟隨政策利率變化。
    • UUP:美元相關ETF,可反映美元對主要貨幣方向,但同時受全球風險與其他央行政策影響。

    ETF只是觀察或配置工具,不應因一次PCE數據便把長線組合變成宏觀賭注。持有槓桿或反向ETF的投資者更要留意每日重設及波幅耗損。

    想在同一平台配置美股、ETF及美債?

    先比較IB的交易費、債券報價、換匯成本及產品權限,再按自己的風險承受能力決定。

    查看IB開戶優惠及平台功能

    PCE公布前後行動清單

    • 把香港時間20:30數據窗口加入日曆,避免忘記持倉事件風險。
    • 檢查是否同時持有科技股、長債及槓桿ETF,實際利率曝險可能比想像中集中。
    • 數據前避免用市價盤追價;開市前流動性與價差可較差。
    • 同時看整體PCE、核心PCE、收入、消費、儲蓄率及GDP修訂。
    • 先寫低於/符合/高於預期三個方案,數據後才不會臨時情緒化決定。

    宏觀數據只是風險管理工具,不是單一買賣訊號

    IB可接觸美股、ETF、美債及多種貨幣,但產品多不代表要在每次數據公布時交易。

    比較IB費用、產品及開戶流程 →

    常見問題

    美國PCE幾時公布?

    BEA一般於美東時間08:30發布。2026年8月26日的7月數據對應香港夏令時間20:30。

    核心PCE是否完全不計食品和能源?

    核心PCE剔除特定食品及能源價格分類,以減少短期波動,但其他餐飲及服務項目仍會按官方分類計算。

    PCE下降是否代表聯儲局一定減息?

    不是。聯儲局還會看就業、工資、金融條件及通脹趨勢;單一月份不足以保證政策決定。

    官方資料來源

    風險提示:本文只作市場資訊及投資教育,不構成投資建議。經濟數據會修訂,資產反應亦受市場預期、倉位及其他消息影響;股票、ETF、債券及外幣價格可升可跌。

    分類
    債券

    美元定期 vs 美債2026|3/6/12個月淨利息、IB費用及風險比較

    美元定期同美債最關鍵的分別,唔只係邊個年利率高:定期存款屬銀行存款,合資格存款可受香港存款保障;美國國債係投資產品,持有至到期與中途賣出的結果可以完全不同。如果你已經有一筆美元閒置資金,應先定用錢日期,再比較同期限的實際利息、交易成本、流動性及風險。

    本文資料截點為2026年8月25日。美債使用美國財政部2026年8月24日最新可得短期國債Coupon Equivalent;銀行例子採用滙豐Premier Elite官方美元定期優惠3.30%,但該優惠要求指定客戶資格及最低USD2,000,唔代表所有存戶都可獲同一利率。

    美元定期 vs 美債:30秒答案

    情況可優先考慮原因
    指定日期一定要用錢,重視存款保障美元定期利率預先鎖定;合資格存款可受存保計劃保障
    可持有至到期,想直接鎖定政府債券到期收益短期美債/T-Bill可按到期日與YTM選擇,但屬投資而非存款
    本金較細,例如USD2,000先比較定期IB美債最低USD5佣金對細額本金較明顯
    本金較大且已有IB戶口比較同期限美債淨收益最低佣金被攤薄,但仍須看買賣價差及到期日
    可能提早用錢短存期/高流動現金工具定期提早支取或美債中途出售都可能有成本

    2026年8月官方利率:同期限先有得比

    期限銀行例子美國國庫券參考資料日期
    約3個月美元定期3.30% p.a.13星期T-Bill 3.81%銀行頁面/美債2026-08-24
    約6個月美元定期3.30% p.a.26星期T-Bill 3.93%同上
    約12個月美元定期3.30% p.a.52星期T-Bill 4.03%同上

    以上只係年化數字,唔可以直接當成實收利息。T-Bill一般以折讓價買入、到期收回面值;實際YTM會受成交價、剩餘日數、佣金及市場報價影響。銀行的「最高利率」亦可能只限新資金、指定戶口級別或指定渠道。

    USD10,000:3/6/12個月淨利息比較

    以下用簡化單利估算,銀行以3.30%計;美債以13、26及52星期的官方Coupon Equivalent近似,並扣除IB每張美國國債訂單最低USD5佣金。未計買賣差價、稅務、匯款或提早退出成本,實際以Order Preview及成交YTM為準。

    期限美元定期估算利息美債估算毛收益扣USD5佣金後美債估算多出
    約3個月USD82.50USD95.25USD90.25USD7.75
    約6個月USD165.00USD196.50USD191.50USD26.50
    約12個月USD330.00USD403.00USD398.00USD68.00

    這張表的價值係讓你看到「年利率高0.5至0.7個百分點」換成真正金額後有幾多。若只放3個月,USD10,000的估算差距扣佣後約USD7.75;未必足以抵消操作時間、價差或資金轉移成本。期限愈長或本金愈大,差距先可能更有意義。

    USD2,000細額例子:最低佣金可以改變答案

    以USD2,000放約3個月計,3.30%美元定期估算利息約USD16.50;13星期T-Bill按3.81%估算毛收益約USD19.05,扣USD5最低佣金後只剩約USD14.05。換言之,只比較年化利率會選美債,但計入最低佣金後反而可能是定期較高。這亦解釋點解本金大小係決策核心,而唔係附帶資料。

    想比較IB上實際美債YTM?

    用Bond Scanner篩選到期日,再在Order Preview看成交價、面值、應計利息及佣金,將淨收益與你的銀行實際定期利率放在同一張表。

    存款保障、本金與價格風險:兩者唔係同一產品

    項目美元定期直接買美債
    法律性質銀行存款投資證券
    香港存款保障合資格、5年或以下存款可計入每名存戶每間銀行HK$800,000上限不屬香港存保計劃
    持有至到期按條款取回本金及利息美國政府按條款償還面值;仍有結算、制裁、稅務及操作因素
    中途退出可能不容許、失去利息或收費按市價出售,價格可高於或低於買入價
    價格顯示一般不每日按市價波動利率變動會令市場價格升跌
    匯率港元投資者均承受USD/HKD兌換成本與變動相同,另加交易及結算安排

    香港存款保障委員會列明,合資格定期存款(年期五年或以下)及外幣存款可受保障,現行上限為每名存戶每間成員銀行HK$800,000;債券、股票、基金等非存款產品不受保障。請留意個別「結構性存款」、離岸存款或超過五年的定期不在一般保障範圍內。

    如果要提早取錢,邊個風險更易控制?

    美元定期提早支取的結果通常寫在銀行條款:可能拒絕提前提取、扣除利息或收費。美債就有二級市場,但「賣得到」唔等於「按原價賣」;當市場孳息率上升,舊債價格通常下跌,期限愈長價格敏感度一般愈高。短期T-Bill的價格波動通常較長債小,但仍然唔係零。

    實際安排可以用「到期日匹配」降低被迫退出機會:3個月後交學費的錢,唔應因為12個月年利率高少少就鎖一年;半年後買樓首期,亦唔適合靠到時出售長年期美債來確保金額。

    3/6/12個月決策表

    用錢時間建議比較方法落實前檢查
    3個月內銀行實際3個月利率 vs 最接近到期T-Bill淨YTM最低佣金是否吃掉利差
    約6個月固定到期日,計全部淨收益銀行提前支取條款/美債買賣價差
    約12個月比較52星期T-Bill及12個月定期利率優惠資格及資金是否真的可鎖一年
    時間不確定分段配置或保留現金緩衝不要為多一點年利率犧牲全部流動性

    IB買美債前6項Order Preview檢查

    1. 到期日:看確實日期,唔好只看「3M/6M」標籤。
    2. YTM:比較到期收益率,而唔係只看票息。
    3. 面值與成交價:T-Bill可能以折讓價買入,到期收面值。
    4. 最低佣金:IB美國國債首USD1,000,000面值收0.002%,每張最低USD5。
    5. 應計利息:票息債的現金支出可能包括應計利息;T-Bill結構不同。
    6. 結算及現金:確認美元現金足夠,避免無意使用孖展或因換匯未結算而落單失敗。

    本金較大,想把最低佣金攤薄?

    先比較同期限、同本金的淨收益;確認到期日與資金需要匹配,再決定是否在IB執行,唔好只因年化利率高就轉平台。

    美元定期 vs 美債常見問題

    美債係咪保本?

    唔應稱為銀行式「保本存款」。美債是投資證券;持有至到期與中途出售的結果不同,中途價格會波動,亦不受香港存款保障計劃保障。

    美債利率高過定期就一定較好?

    唔一定。要扣佣金、點差及資金轉移成本;細本金、短期限時,利差可能不足以補償操作與流動性差異。

    香港人買美債要交稅嗎?

    稅務取決於個人身份、居住地、產品與收入性質。本文不提供個人稅務判斷;如涉及美國身份、其他司法管轄區或較大金額,應向合資格稅務專業人士查詢。

    官方資料來源

    本文只作一般教育用途,不構成投資、法律或稅務建議。利率、價格、佣金及優惠會變動,決定前請核對官方最新資料及自己的資金需要。