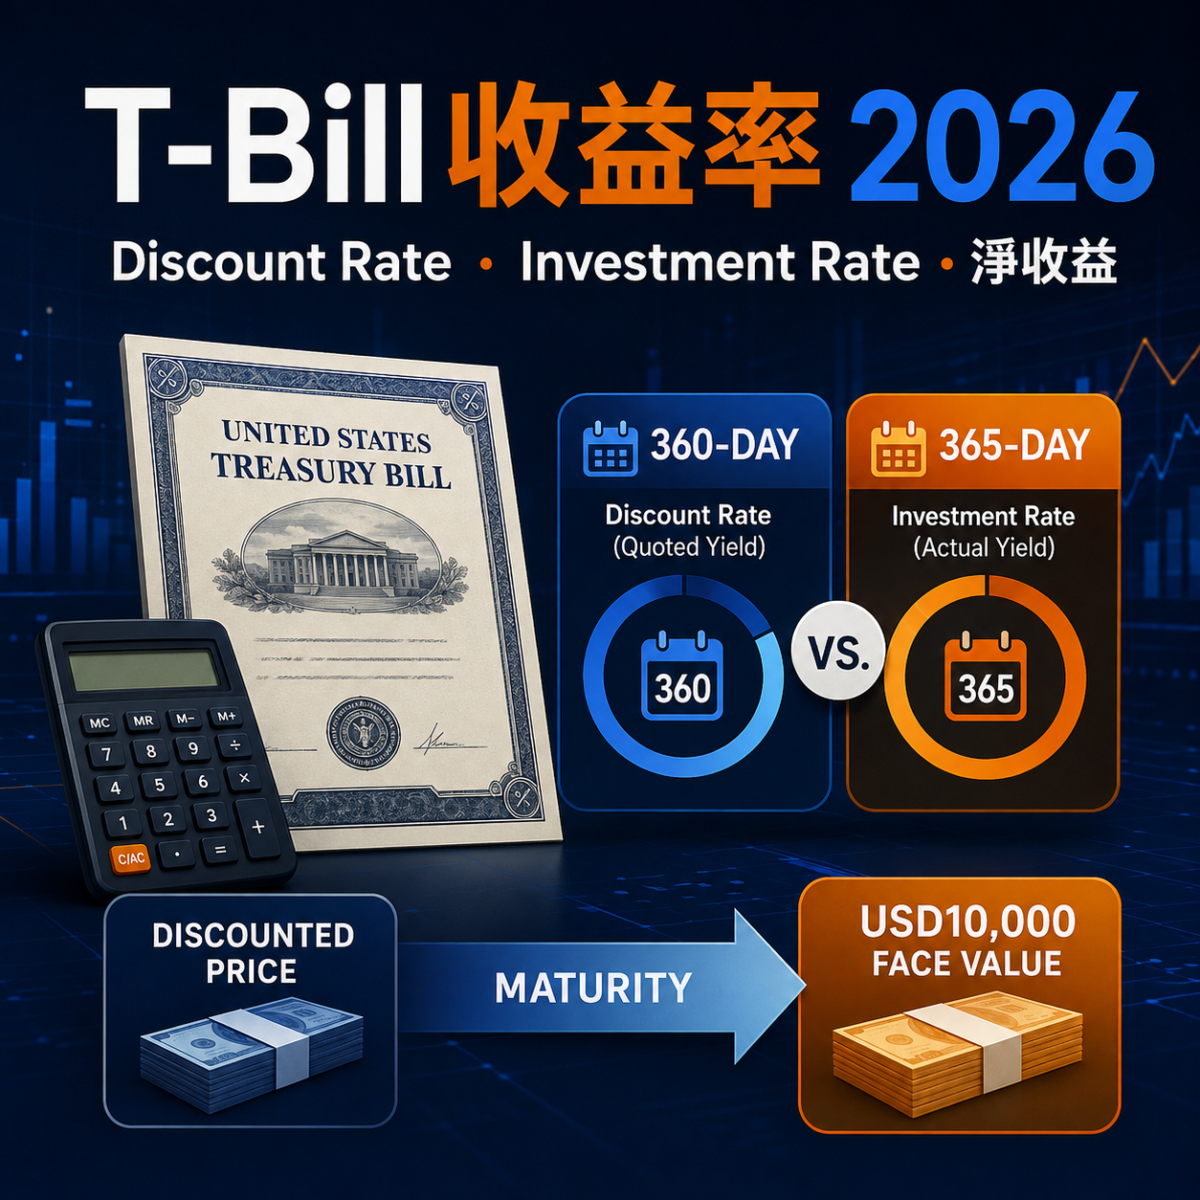
見到T-Bill報價3.78%,不代表USD10,000投資半年就直接收到USD189,更不等於扣除IB佣金後仍有3.78%實際年化回報。美國財政部同一張Daily Treasury Bill Rates表會同時列出Bank Discount及Coupon Equivalent/Investment Yield:前者用面值及360日報價,後者用實際買入價及365/366日,兩個百分比用途不同。
本文以2026年8月27日美國財政部官方二手市場指示報價及IBKR 2026年8月28日佣金,計算4至52星期T-Bill收益率、USD5,000/10,000/50,000費用影響及Order Preview核對方法。數據不是即時可成交價,例子亦不保證回報。
文章目錄
T-Bill收益率點計:最快答案
- T-Bill沒有定期票息:一般以低於面值的價格買入,到期收回面值;差額是主要收入。
- Bank Discount Rate:以面值作分母、360日年化,是美國短期國庫券常見市場報價方式。
- Coupon Equivalent/Investment Yield:以實際買入價作基礎,使用365或366日,較適合與有票息證券作大致比較。
- 持有期實收:到期面值-買入成本-買入佣金及適用費用。
- 真正可落單數字:要看CUSIP、剩餘日數、Ask/成交價、到期面值及Order Preview,不能把官方參考率當成保證成交率。
核心公式:Bank Discount=(面值-價格)÷面值×360÷剩餘日數;簡單Investment Yield=(面值-價格)÷價格×365÷剩餘日數。
2026年8月27日官方T-Bill收益率表
| 期限 | Bank Discount | Coupon Equivalent | 兩者差距 | 適合比較甚麼 |
|---|---|---|---|---|
| 4星期 | 3.66% | 3.72% | 0.06百分點 | 約1個月閒置美元 |
| 6星期 | 3.66% | 3.73% | 0.07百分點 | 短期現金需要 |
| 8星期 | 3.68% | 3.75% | 0.07百分點 | 約2個月配置 |
| 13星期 | 3.69% | 3.78% | 0.09百分點 | 約3個月配置 |
| 17星期 | 3.75% | 3.85% | 0.10百分點 | 約4個月配置 |
| 26星期 | 3.78% | 3.91% | 0.13百分點 | 約6個月配置 |
| 52星期 | 3.86% | 4.02% | 0.16百分點 | 約12個月配置 |
期限愈長,兩種報價方法的差距通常愈明顯,因為分母及日數基礎不同。這不代表Coupon Equivalent「多派一筆利息」,只代表用另一套年化方法表達同一張折讓票據的回報。
Discount Rate、Investment Rate、YTM有甚麼分別?
| 欄位 | 分母 | 日數基礎 | 主要用途 | 實戰限制 |
|---|---|---|---|---|
| Bank Discount Rate | 到期面值 | 360日 | T-Bill市場慣用報價 | 不是用實際投入本金計算,不能直接當淨回報 |
| Coupon Equivalent/Investment Yield | 實際價格 | 365/366日 | 與有票息證券作較一致比較 | 仍未扣券商佣金、價差及個人稅務影響 |
| 持有期回報 | 實際價格 | 整段持有期 | 計算到期真正賺多少美元 | 若中途出售,必須改用實際賣出價 |
| 二手市場YTM/Yield | 按市場慣例計算 | 視產品及系統 | 比較不同CUSIP與剩餘年期 | 介面命名及計算口徑可能不同,要看產品資料 |
銀行定期通常以存入本金及實際日數計息;T-Bill則以折讓價買入及到期面值表達。兩者的宣傳百分比即使接近,也要把日數、費用、提前取回限制及存款保障分開比較。
USD10,000實例:3個月與6個月淨收益差幾多?
以下為教學估算:用官方Bank Discount Rate倒推價格,假設13星期為91日、26星期為182日,面值USD10,000;IB買入佣金按首USD1,000,000面值0.002%、每單最低USD5,因此兩個例子均套用USD5。假設持有至到期,不計中途賣出及其他適用項目。
| 項目 | 13星期T-Bill | 26星期T-Bill | 計算重點 |
|---|---|---|---|
| Bank Discount Rate | 3.69% | 3.78% | 官方2026年8月27日指示率 |
| 估算買入價 | USD9,906.73 | USD9,808.90 | 面值×(1-Discount Rate×日數÷360) |
| 到期收回面值 | USD10,000 | USD10,000 | 假設美國政府按條款履約及持有至到期 |
| 毛收入 | USD93.27 | USD191.10 | 面值-買入價 |
| IB買入佣金示例 | USD5 | USD5 | 比例佣金低於最低額 |
| 估算淨收入 | USD88.27 | USD186.10 | 未計價差、匯率及稅務影響 |
| 按簡單方法年化淨回報 | 約3.574% | 約3.805% | 淨收入÷估算買入價×365÷日數 |
26星期官方Coupon Equivalent是3.91%,但加入USD5最低佣金後,USD10,000面值的簡單年化淨回報約3.805%。差距不是美國財政部「計錯」,而是官方市場指標沒有替每個投資者扣除券商最低佣金。
USD5,000、10,000、50,000:最低佣金影響
沿用26星期、Bank Discount 3.78%及182日,單次買入並持有至到期:
| 面值 | 估算買入價 | 毛收入 | 買入佣金 | 估算淨收入 | 簡單年化淨回報 |
|---|---|---|---|---|---|
| USD5,000 | USD4,904.45 | USD95.55 | USD5 | USD90.55 | 約3.703% |
| USD10,000 | USD9,808.90 | USD191.10 | USD5 | USD186.10 | 約3.805% |
| USD50,000 | USD49,044.50 | USD955.50 | USD5 | USD950.50 | 約3.887% |
本金愈小,USD5最低佣金佔預期收入比例愈高。這不表示應該為了攤薄費用而投入更多本金;資金用途、集中度、到期日及匯率風險應先於費率考慮。若要把多個到期日分散,可參考TalkMoney的T-Bill美債階梯教學。
IB Order Preview:6項收益率核對
- CUSIP及Maturity:同一「US Treasury」搜尋結果可以有不同到期日,勿只看名稱。
- 剩餘日數:二手市場買入時未必剛好剩91或182日,應用實際交收日至到期日。
- Bid/Ask與限價:官方日率是指示性買方報價,IB可成交Ask及價差會影響買家回報。
- Yield欄位:確認介面顯示的是YTM、Investment Yield還是其他口徑,不要把所有百分比視作相同。
- 面值與現金:面值USD10,000不等於即時扣USD10,000;折讓價及佣金才是初始現金需要。
- Commission及Total:保存Order Preview,再用成交單的實際價格及佣金重算淨收入。
如果買入的是有票息Note或Bond,還要處理應計利息,不能直接套用T-Bill公式。可另看美債Clean Price、Dirty Price與應計利息教學。
閒置美元點揀:T-Bill、美元定期還是活期現金?
| 需要 | T-Bill | 銀行美元定期 | 券商閒置現金 | 優先檢查 |
|---|---|---|---|---|
| 知道到期實收 | 持有至到期可按買入價及面值估算 | 按存款條款估算 | 利率可變,未必鎖定 | 費用、門檻及日數 |
| 隨時提取 | 中途出售價格及價差會變 | 可能不可提前或損失利息 | 一般較靈活,但受提款及計息條件約束 | 未來現金日期 |
| 香港存款保障 | 不是香港銀行存款 | 只有合資格存款按當時制度及上限保障 | 券商現金不是香港銀行定期 | 產品法律性質 |
| 匯率風險 | 美元兌港元/其他本位幣會變 | 同樣有美元匯率風險 | 同樣有美元匯率風險 | 最終是否要換回港元 |
| 收益率鎖定 | 買入並持有至到期才接近鎖定 | 按定期條款鎖定 | 通常浮動 | 中途使用資金可能性 |
美國國債由美國政府發行,但不是香港銀行「保本定期」;若到期前出售,價格、流動性及Bid/Ask可令回收金額低於預期。美元對港元或個人本位幣亦有風險。想直接比較存款條款及美債,可看美元定期vs美債淨利息比較。
到期及中途出售的兩套計法
- 持有至到期:用到期面值減實際買入總成本,較容易估算美元收入;仍有主權、操作、匯率及再投資風險。
- 中途出售:要用實際賣出價減買入價及買賣兩邊費用;市場利率上升時價格可能下降,官方原有Coupon Equivalent不再是你的實現回報。
- 到期後再投資:新一期T-Bill利率可能升或跌,不能把今次收益率延伸成全年保證。到期入帳可參考美債到期後本金及再投資排錯。
官方日率、IB Yield與實際成交率點解會不同?
美國財政部日表採用最近期發行T-Bill在場外市場約15:30 ET取得的指示性買方報價,再按4、6、8、13、17、26及52星期分類。你在IB搜尋到的個別CUSIP,可能已經過了部分期限,剩餘日數、Bid/Ask及供求亦不同,所以畫面Yield不需要與官方表逐點相同。
| 發現差異 | 可能原因 | 正確核對方法 |
|---|---|---|
| IB Yield低過官方Coupon Equivalent | 買家實際按Ask買入,官方描述的是指示性Bid-side市場數據 | 以Order Preview的價格、剩餘日數及佣金重算 |
| 同一到期月份有幾個Yield | CUSIP、實際到期日及市場流動性不同 | 逐一核對Maturity、CUSIP及買賣價差 |
| 成交後淨回報低過預覽Yield | 最低佣金、價差或成交價變動 | 用成交單而非搜尋結果頁重新計算 |
| 到期前戶口市值有升跌 | 系統按二手市場價格每日估值 | 分清未實現市值變化與持有至到期現金流 |
| 買入金額與面值不同 | T-Bill以折讓價格交易 | 面值是到期收回基準,Cash Total才是初始資金 |
因此,揀T-Bill不應只按Yield由高至低排序。期限是否配合用錢日、每單最低佣金、Bid/Ask、是否打算中途出售,以及到期後會否立即需要換回港元,往往比相差0.01或0.02個百分點更重要。若產品成交疏落,限價盤亦可能長時間不成交;改價追入會降低實際收益率。
常見問題
T-Bill 3.78%是半年回報嗎?
不是。3.78%是年化Bank Discount報價。26星期USD10,000面值例子的毛收入約USD191.10,並非USD378;扣除USD5買入佣金後估算淨收入約USD186.10。
點解Investment Rate高過Discount Rate?
因為Investment Rate以較低的實際買入價作分母,並使用365/366日;Discount Rate以較高的到期面值作分母及360日。這是計算口徑差異,不是多出一筆派息。
買T-Bill是否一定沒有價格風險?
持有至到期與到期前出售要分開。中途出售會受市場利率、剩餘年期、流動性及價差影響,成交價可以低於買入價;任何收益亦不應被描述為保證。
官方資料來源(核實日期:2026年8月28日):U.S. Treasury Daily Treasury Bill Rates;TreasuryDirect定價與利率;TreasuryDirect T-Bill產品資料;IBKR美國國債佣金;IBKR Bonds Marketplace。
本文只作一般教育用途,不構成投資、稅務或法律建議。美債不是香港銀行存款,價格及匯率可升可跌;稅務處理視乎個人身份、居住地及事實,應向合資格專業人士查詢。